
AI-inbromsning: vad det betyder för Nvidia, Micron och andra chipaktier
AI-sentiment: 35/100 Bearish
Denna poäng genereras genom AI-baserad analys av artikelns innehåll.

drivs av

Buy MU. Artikeln påpekar att en "crowded" exponering mot chip straffas i samtal om en AI‑inbromsning, men noterar också att det inte finns konkreta bevis för att hyperscalers skär ner capex och att intäktsmålen redan återspeglar utgiftsplanerna. MU är ett hög‑beta sätt att ta del av minnesefterfrågan som bör fortsatt stödjas av den pågående datacenter‑utbyggnaden även om AI‑kapacitet förbättras i en långsammare takt.
Nyckelrisk: Orders avbokas och minnesefterfrågan faller väsentligt, inte bara sentimentet.
Sell NVDA. Utförsäljningen "straffar leverantörslagret hårdare", men NVDA är fortfarande den mest trånga vinnaren inom AI‑infrastruktur och handlas till en multipel byggd på obruten AI‑framsteg. Om marknaden börjar prissätta en långsammare kapacitetskurva plus ökad reglering är NVDA:s premiummultipel det första som riskerar att komprimeras.
Nyckelrisk: AI‑capex fortsätter enligt plan och NVDA överträffar tydligt tillväxtmålen, vilket förhindrar multipelkomprimering.
- Uppmaningar att bromsa AI‑utvecklingen har återuppväckt oro för AI‑handeln.
- Experter säger att uppmaningar att bromsa AI‑utvecklingen sannolikt inte kommer att kullkasta kapitalanskaffningar.
- Analytiker menar att de senaste händelserna troligen bara orsakar kortsiktig volatilitet.
Investerare börjar ifrågasätta uthålligheten i börsens AI-ledda uppgång efter att framstående branschpersoner uppmanat till ett långsammare tempo i artificiell intelligens‑utvecklingen, vilket väcker oro för om den enorma investeringsboomen bakom sektorn kan fortsätta i samma takt.
Den senaste debatten följer alltmer alarmerande varningar om de potentiella riskerna med avancerad AI och uppmaningar från branschledare, inklusive Anthropic CEO Dario Amodei, om mer tid för att hantera dessa risker.
Även om kommentarerna inte nödvändigtvis innebär en omedelbar minskning av investeringarna har de tillfört en ny osäkerhet för marknader som blivit starkt beroende av fortsatt tillväxt i AI-infrastrukturutgifter.
The S&P 500 has more than doubled since the bull market began in October 2022, with massive investments by technology companies in AI data centres benefiting chipmakers, equipment suppliers, construction companies and a broad range of other businesses.
Wall Street, however, has been increasingly alert to the possibility that the spending boom could eventually lose momentum.
AI-related capital expenditure is expected to approach $800 billion in 2026, making any meaningful slowdown potentially significant for both corporate earnings and the broader economy.
"Det blir ett problem om man faktiskt ser att beställningar avbryts, att datacenter‑ och byggavtal avbokas," sade Chuck Carlson, chief executive officer på Horizon Investment Services i Hammond, Indiana till Reuters.
"Jag måste se något konkret, att det faktiskt finns en inbromsning snarare än bara prat."
Chipaktier drabbas hårdast av AI-oron
Den första tydliga marknadsreaktionen syntes i halvledaraktierna, som blivit ett av de mest populära sätten för investerare att få exponering mot AI-boomen.
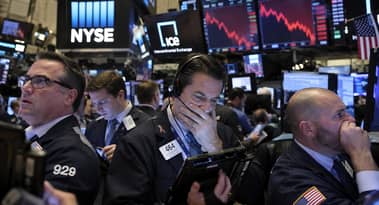
Aktierna i iShares Semiconductor ETF föll nearly 6% på måndagen när investerare reagerade på oro för att en inbromsning i AI-utvecklingen så småningom kan leda till svagare efterfrågan på de chip och minnesprodukter som driver branschen.
Major semiconductor companies including Nvidia, Micron and AMD fell between 3% and 5% on Monday.
Aktierna var till stor del oförändrade i premarket trading på tisdagen, medan halvledar‑ETF:en var ned mer än 0.2%.
Trots utförsäljningen är Philadelphia SE Semiconductor Index upp mer än 55% in 2026, vilket understryker hur långt sektorn har stigit under AI-boomen.
Den kraftiga reaktionen kan delvis spegla att handeln blivit trång.
"Marknaderna straffar utrustnings‑ och komponentleverantörer hårdare än hyperskalare eftersom det är det skikt som är mest exponerat för en inbromsning i takten i kapacitetsförbättringar," sade Erik Kratz, chief investment officer och medansvarig för wealth på Arena Private Wealth i Chicago i Reuters‑rapporten.
Jake Behan, head of capital markets på ETF‑leverantören Direxion, sade att tungt handlade delar av marknaden kan uppleva särskilt skarpa rörelser när investerare reagerar på nya utvecklingar.
"Det är inte förvånande att se att luften snabbt går ur dem," sade Behan om halvledaraktierna.
"Det finns många skäl för handlare att minska sin riskexponering," sade Behan, och tillade att investerare undrar om de "fortfarande vill vara i ett överfullt chipsegment med den här frågan om inbromsning hängande över sig just nu."
AI-utgiftsplaner förblir till stor del intakta
För närvarande finns det lite i kommentarerna som tyder på att större teknikföretag förbereder sig på att överge sina AI-investeringsplaner.
AllianceBernstein Holding LP:s räntespecialister sade att uppmaningar att bromsa artificiell intelligens troligen inte kommer att få kapitalanskaffningar och kapitalutgifter från teknikföretag och datacenteroperatörer att avstanna.
"These are long-term fundraising plans," sade Thierry Taglione, en senior investment strategist i fixed income på firman, med hänvisning till finansieringsåtgärder från hyperscalers och data-center operators, Bloomberg reported.
"It's a fair concern, but we're talking 10-year tenors and beyond," he added.
"That's not going to be derailed by news over the weekend."
AllianceBernstein still expects leading AI hyperscalers to increase nominal capital expenditure in the near term, forecasting spending of more than $1 trillion next year.
The firm does, however, expect spending to slow over the following years and eventually fade, potentially becoming a drag on overall US economic growth.
Bernstein semiconductor analyst Stacy Rasgon similarly argued that a slower pace of AI development would not necessarily translate into an immediate reduction in infrastructure spending.
"Recent AI revenue targets from our companies should already be representative of spending plans, and we would be very surprised to see those plans changing materially," he said in a MarketWatch report.
Rasgon menade också att även om företag sänker tempot för AI‑träning och framsteg så innebär det inte automatiskt att utgifterna minskar.
Reglering blir en annan risk för investerare
Debatten breddas nu också bortom företagsutgifterna till möjligheten av ökad statlig reglering.
Investerare väger nu om försök att införa skyddsåtgärder för AI‑utveckling kan påverka de företag som hittills haft störst nytta av infrastrukturboomen.
Den regulatoriska debatten kommer trots President Donald Trumps kommentarer på måndagen där han avfärdade AI‑säkerhetshot som en "hoax" och tonade ned behovet av reglering.
För investerare ligger osäkerheten i hur framtida regler kan påverka takten i AI‑utvecklingen, efterfrågan på chips och ekonomin i att bygga allt dyrare datacenter.
Halvledar‑ och minnesföretag kan vara bland de första områdena som känner av effekterna om reglering slutligen bromsar utvecklingen eller utrullningen av avancerade AI‑system.
Men vissa investerare menar att reglering och skyddsåtgärder i slutändan kan stärka industrin genom att göra teknologin mer hållbar och hantera risker som annars skulle kunna underminera adoptionen.
Skuldsättning kan göra nästa fas mer volatil
Den större oron för investerare kan vara att AI‑handeln går in i en annan fas.
Den initiala vågen av AI‑investeringar stöddes i hög grad av företagens kassaflöden och förväntningar om enorm framtida efterfrågan.
När infrastrukturutbyggnaden blir större förlitar sig emellertid företag och datacenteroperatörer i allt högre grad på skuld och långsiktig finansiering för att finansiera sin expansion.
Det kan göra sektorn mer känslig för räntor och bredare ekonomiska förhållanden.
Bortom den regulatoriska debatten bör investerare därför bevaka om ekonomin i AI‑infrastrukturen verkligen kan motivera det enorma kapital som satsas på den.
Charles Rinehart, chief investment officer på Johnson Investment Counsel, sade att volatiliteten ökar när AI‑handeln går mot en modell som i större utsträckning bygger på skuld snarare än fritt kassaflöde, enligt MarketWatch.
Det betyder att makroekonomiska påfrestningar som högre räntor kan bli en viktigare faktor för att avgöra AI‑handelns långsiktiga framgång.
Rinehart varnade också för att AI‑boomen har förändrat strukturen i aktiemarknaden i sig.
Investerare som förlitar sig på ETF:er och passiva strategier för diversifiering kan ha större exponering mot AI‑infrastruktur och megacap‑teknologier än de inser på grund av den växande koncentrationen i stora index.
"Mer lika viktade tillvägagångssätt eller aktiv förvaltning kan vara bättre komplement för investerare som söker diversifiering," sade Rinehart.
Hur skulle svagheten påverka chiptillverkarna?
Nancy Tengler, CEO och chief investment officer på Laffer Tengler Investments, ser den senaste svagheten som "mer sannolikt bara ett tillfälligt hack" än slutet på AI‑handeln, enligt MarketWatch.
"The AI genie is out of the bottle," skrev Tengler i ett måndagsbrev och pekade på AI‑adoption över industrier utanför tekniksektorn och de produktivitetsförbättringar det kan ge.
Tengler erkände att chiptillverkare och minnesleverantörer initialt kan förlora på ökad reglering, men menade att investerare fortfarande analyserar konsekvenserna av en potentiell inbromsning.
Hon anser att investerare bör låta den kortsiktiga volatiliteten ebb ut "och sedan gå in och köpa de högkvalitativa namnen."
Tengler använder svagheten i AI‑infrastruktursaktier för att öka positioner i bland annat Amazon, Micron och GE Vernova.
Den senaste volatiliteten påminner både AI‑optimister och skeptiker om att diversifiering över teknikinnehav kan bli allt viktigare.
Rinehart sade att de stora investeringarna i AI‑infrastruktur i slutändan måste översättas till bredare ekonomiska vinster och vinster utöver de företag som levererar utrustningen.
"Om alla utgifter vi ser för AI‑infrastruktur ska bära frukt och vara produktiva måste de generera vinster utanför enbart tillverkarna av utrustningen," sade Rinehart.
Den omedelbara frågan är därför inte om AI‑utvecklingen kommer att stoppas.
Frågan är om en långsammare, mer reglerad och i allt högre grad skuldfinansierad AI‑utbyggnad kan fortsätta motivera de värderingar och kapitalutgifter som drivit marknadsuppgången.
För närvarande är analytiker i stort sett fortfarande förvissade om att de största AI‑utgiftsprogrammen kommer att fortsätta.
Men den kraftiga reaktionen i halvledaraktier visar att investerare blir mindre benägna att betrakta obruten AI‑expansion som en självklarhet.
TLT ETF sjunker när amerikanska statsräntor stiger – inflöden ökar
FTSE 100 faller när oljechock driver upp brittiska upplåningskostnader till 1998
Dow-futures faller 250 punkter: 5 saker att veta innan Wall Street öppnar
USA-räntorna nådde 19-års högsta – dessa fem aktier kan drabbas hårdast

Dangote Refinerys börsnotering är här: det du behöver veta
Inga resultat hittades
Laddar artiklar...
Failed to load articles. Please try again.