
Waarom Z.ai ruim 10% daalde na $5 billion-financiering van Chinese concurrent
AI-sentiment: 28/100 Bearish
Deze score wordt gegenereerd op basis van een AI-gestuurde analyse van de inhoud van het artikel.

mogelijk gemaakt door

Koop de Aziatische AI 'picks-and-shovels' begunstigden van aanhoudende modeluitgaven: TSMC (TSM) en ASML (ASML). Het nieuws benadrukt dat frontier-competitie kapitaalintensief is en beperkt wordt door compute; zelfs als Z.ai’s waardering krimpt, blijft de sector chips en lithografie bestellen om capaciteit uit te breiden. Tweede-orde-effect: meer trainingsruns en inference-vraag stimuleren hogere benutting en langere capex-cycli in de hele toeleveringsketen.
Belangrijkste risico: China/US exportcontroles of een scherpe vraagafname verminderen AI-hardwarebestellingen sterk en doorbreken de capex-cyclus.
Verkoop Z.ai (aandeel). De $5B raise tegen een korting van 10% plus nog eens $4B in juli duidt op aanhoudende verwatering om frontier-training/inference te financieren. Zelfs met 400% omzetgroei rekent Macquarie nog steeds op verlies tot 2030 en Jefferies wijst op duurzaamheidsproblemen: klantconcentratie, lage overstapkosten en competitieve druk. De markt herprijsst AI-omzetmultiples naar beneden — deze financiering is de katalysator die die druk in stand houdt.
Belangrijkste risico: Z.ai bewijst snel duurzame marges (duidelijk pad naar aanhoudende winstgevendheid en laag klantverloop), waardoor verwatering niet langer het leidende verhaal is.
- Z.ai shares fell as much as 10.5% amid fundraising and wider AI sell-offs.
- The $5 billion financing adds cash but puts shareholder dilution in focus.
- Revenue rose 400%, while Macquarie forecasts losses to persist into 2030.
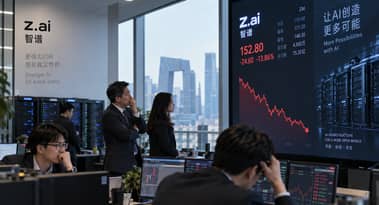
De aandelen van Z.ai daalden maandag meer dan 10% nadat de Chinese ontwikkelaar van kunstmatige intelligentie opnieuw een financieringsronde van $5 billion had afgerond, waardoor beleggers geconfronteerd werden met de kosten van concurrentie aan de technologische voorhoede.
Het in Peking gevestigde bedrijf, voorheen bekend als Zhipu AI, haalde ongeveer $2 billion op via een aandelenplaatsing in Hong Kong en ongeveer $3 billion via converteerbare obligaties.
De nieuwe aandelen werden geprijsd op HK$714, een korting van 10% ten opzichte van de slotkoers van vrijdag van HK$793.
De daling was niet puur bedrijfsspecifiek. Aziatische AI-aandelen werden maandag ook scherp verkocht nadat toonaangevende leiders uit de sector hadden opgeroepen tot een langzamer tempo in modelontwikkeling vanwege veiligheidszorgen.
Nog eens $5 billion zet verwatering weer in de schijnwerpers
Z.ai gaf 21.97 million nieuwe Hong Kong-aandelen uit en verkocht 20.14 billion yuan aan nulcoupon-converteerbare obligaties met vervaldatum in september 2027.
Het bedrijf zei dat de opbrengsten onderzoek en ontwikkeling, rekeninfrastructuur, uitbreiding, potentiële investeringen en overnames zullen financieren. De financiering volgt op nog eens $4 billion in juli.
Dat is strategisch logisch voor een bedrijf dat concurreert met OpenAI, Anthropic en steeds agressievere Chinese rivalen. Maar het benadrukt ook hoe kapitaalintensief de race is geworden.
Ellie Jiang van Macquarie vertelde de South China Morning Post dat de bank "still modelling loss-making into 2030" voor Z.ai en MiniMax.
Jiang zei dat China’s tekort aan geavanceerde compute twee tot drie keer acuter is dan de wereldwijde krapte, deels omdat Amerikaanse beperkingen de toegang tot Nvidia’s meest geavanceerde processors beperken.
Revenue is exploding, but investors are questioning its value
Z.ai’s first-half revenue jumped 400% to 953.9 million yuan, terwijl Macquarie zei dat annual recurring revenue rond augustus ongeveer $1.6 billion had bereikt.
De bank verwacht dat ARR tegen het einde van het jaar $3 billion kan naderen, boven het door het management gestelde doel van ongeveer $2.4 billion.
Die cijfers zijn uitzonderlijk, maar beleggers zijn minder bereid om elke dollar aan AI-omzet tegen agressieve multiples te waarderen.
Jefferies zei dat Z.ai’s ARR-richtlijn de verwachtingen overtrof, maar dat de "sustainability remains questionable", en verwees naar klantconcentratie, ongelijke groei in de beschikbaarheid van compute, lage overstapkosten en competitieve druk.
De effectenbroker handhaafde een Hold-aanbeveling en verlaagde zijn koersdoel naar HK$1,183.79 van HK$1,299.80. Hij verlaagde ook de multiple die aan Z.ai’s cloudactiviteiten wordt toegekend, ondanks het optrekken van de omzetverwachtingen.
Het optimistische scenario: Z.ai koopt zich naar de voorhoede
De kapitaalronde kan ook worden gezien als munitie in plaats van als teken van financiële problemen.
De GLM-modellen van Z.ai zijn dichter bij frontier-prestaties gekomen, met name op het gebied van codering, terwijl de adoptie onder Chinese ondernemingen en buitenlandse ontwikkelaars is toegenomen.
Goldman Sachs begon deze maand met coverage met een koersdoel van HK$1,880 en stelde dat Z.ai’s sterke gebruik voor codering frequente modelupgrades zou kunnen ondersteunen en zijn positie in enterprise-AI zou kunnen versterken.
Dat schept een optimistische lezing van de recente kapitaalronde: ontwikkelaars van frontier-modellen die er niet in slagen voldoende compute veilig te stellen, riskeren permanent achterop te raken, waardoor hoge uitgaven rationeel zijn zolang de markt zich nog vormt.
De verkoopgolf van maandag toont aan dat beleggers selectiever worden.
Z.ai heeft mogelijk daadwerkelijk nog $5 billion nodig om concurrerend te blijven. Maar aandeelhouders hebben ook bewijs nodig dat die miljarden duurzame marges zullen creëren in plaats van alleen hogere ARR en opnieuw een financieringsbehoefte.

Nikkei 225-vooruitzicht: belangrijkste katalysatoren voor Japanse aandelen deze week

Kioxia-aandelen vast in bearmarkt: waarom ze mogelijk verder dalen

Belangrijkste redenen waarom Zuid-Korea's KOSPI-index vandaag daalt (14 sep.)

Micron, Nvidia en AMD onder druk nu Anthropic en OpenAI pleiten voor vertraging van AI
Hoe reageren private-credit en aandelen op renteverhogingen van de Fed?
Geen resultaten gevonden
Artikelen laden...
Failed to load articles. Please try again.