
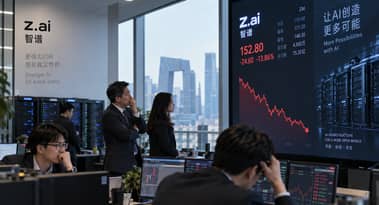
Hvorfor Z.ai-aksjene falt over 10 % da kinesisk OpenAI-rival søker ytterligere $5 billion
AI-sentiment: 28/100 Bearish
Denne poengsummen genereres gjennom KI-drevet analyse av artikkelens innhold.

drevet av

Buy the Asian AI “picks-and-shovels” beneficiaries of continued model spending: TSMC (TSM) and ASML (ASML). Nyheten understreker at konkurranse om frontmodeller er kapitalintensiv og begrenset av regnekraft; selv om Z.ais verdsettelse faller, fortsetter industrien å bestille chips og litografi for å utvide kapasiteten. Sekundære effekter: flere treningskjøringer og økt etterspørsel etter inferens driver høyere utnyttelse og lengre capex-sykluser i hele leverandørkjeden.
Nøkkelrisiko: At Kina/US eksportkontroller eller etterspørselsødeleggelse kraftig reduserer ordre på AI-hardware, og bryter capex-syklusen.
Sell Z.ai (stock). The $5B raise at a 10% discount plus another $4B in July screams ongoing dilution to fund frontier training/inference. Selv med 400% inntektsvekst modellerer Macquarie fortsatt tap inn i 2030, og Jefferies peker på bærekraftsproblemer: kundekonsentrasjon, ujevn vekst i regnekrafttilførsel, lave byttekostnader og konkurransepress. Markedet prisjusterer AI-inntektsmultipler nedover — denne finansieringen er katalysatoren som opprettholder det presset.
Nøkkelrisiko: At Z.ai raskt viser varige marginer (klar vei til vedvarende lønnsomhet og lav kundeavgang), slik at utvanning ikke lenger dominerer historien.
- Z.ai-aksjene falt så mye som 10.5% i forbindelse med emisjon og bredere AI-salg.
- Finansieringen på $5 billion tilfører kontanter, men setter aksjonærenes utvanning i fokus.
- Inntektene økte 400%, mens Macquarie forventer at tap vedvarer inn i 2030.
Z.ai-aksjene falt mer enn 10% på mandag etter at den kinesiske utvikleren av kunstig intelligens fullførte enda en finansieringsrunde på $5 billion, og tvang investorer til å konfrontere kostnaden ved å konkurrere i fronten.
Selskapet med base i Beijing, tidligere kjent som Zhipu AI, hentet om lag $2 billion gjennom en aksjeplassering i Hong Kong og omtrent $3 billion gjennom konvertible obligasjoner.
De nye aksjene ble priset til HK$714, en 10% rabatt i forhold til fredagens HK$793 sluttkurs.
Fallet var ikke bare selskapsspesifikt. Asiatiske AI-aksjer ble også kraftig solgt ned på mandag etter at ledende bransjeledere ba om et langsommere tempo i modellutviklingen av sikkerhetsmessige hensyn.
Enda $5 billion i finansiering setter utvanning tilbake i fokus
Z.ai utstedte 21.97 million nye Hong Kong-aksjer og solgte 20.14 billion yuan i nullkupong-konvertible obligasjoner som forfaller i september 2027.
Selskapet sier at inntektene fra emisjonen vil finansiere forskning og utvikling, datainfrastruktur, ekspansjon, potensielle investeringer og oppkjøp. Finansieringen følger en annen $4 billion-runde i juli.
Det gir strategisk mening for et selskap som konkurrerer med OpenAI, Anthropic og stadig mer aggressive kinesiske rivaler. Men det understreker også hvor kapitalintensiv konkurransen har blitt.
Ellie Jiang i Macquarie sa til South China Morning Post at banken «fortsatt modellerer tap fram til 2030» for Z.ai og MiniMax.
Jiang sa at Kinas mangel på avansert regnekraft er to til tre ganger mer akutt enn den globale knappheten, delvis fordi amerikanske restriksjoner begrenser tilgangen til Nvidias mest avanserte prosessorer.
Inntektene øker kraftig, men investorer stiller spørsmål ved verdien
Z.ais inntekter i første halvår steg 400% til 953.9 million yuan, mens Macquarie sier at annual recurring revenue (ARR) hadde nådd om lag $1.6 billion ved utgangen av august.
Banken forventer at ARR kan nærme seg $3 billion ved årets slutt, over ledelsens om lag $2.4 billion-mål.
Tallene er eksepsjonelle, men investorer blir mindre villige til å prise hver dollar av AI-inntekter til aggressive multipler.
Jefferies sa at Z.ais ARR-anslag slo forventningene, men at «bærekraften forblir tvilsom», og viste til kundekonsentrasjon, ujevn vekst i leveranser av regnekraft, lave byttekostnader og konkurransepress.
Meglerhuset opprettholdt en Hold-anbefaling og kuttet kursmålet til HK$1,183.79 fra HK$1,299.80. Det reduserte også multipelen som er tildelt Z.ais skyvirksomhet, til tross for at inntektsanslagene ble hevet.
Det optimistiske tilfellet: Z.ai kjøper seg inn i fronten
Finansieringen kan også tolkes som ammunisjon snarere enn tegn på nød.
Z.ais GLM-modeller har kommet nærmere ledende ytelse, særlig innen koding, samtidig som adopsjon blant kinesiske selskaper og utenlandske utviklere har økt.
Goldman Sachs startet dekning denne måneden med et kursmål på HK$1,880, og argumenterte for at Z.ais sterke bruk innen koding kan opprettholde hyppige modelloppgraderinger og styrke posisjonen innen enterprise AI.
Det gir en positiv tolkning av den siste emisjonen: utviklere av frontmodeller som ikke sikrer nok regnekraft risikerer å sakke helt akterut, noe som gjør tungt forbruk rasjonelt mens markedet fortsatt formes.
Mandagens salgspress viser at investorer blir mer selektive.
Z.ai kan genuint trenge ytterligere $5 billion for å forbli konkurransedyktig. Men aksjonærene trenger også bevis for at de milliardene vil skape varige marginer snarere enn bare høyere ARR og et nytt finansieringsbehov.

Nikkei 225‑indeksen: Viktige drivere for japanske aksjer denne uken

Kioxia-aksjen sitter fast i et bjørnemarked – derfor kan den falle ytterligere

Hovedårsaker til at Sør-Koreas KOSPI falt i dag (14. sep)

Micron, Nvidia og AMD-aksjer i fare etter at Anthropic og OpenAI vil bremse AI‑vekst
Hvordan vil private kreditt- og egenkapitalaksjer reagere på Feds rentehevinger?
Ingen resultater funnet
Laster artikler...
Failed to load articles. Please try again.