
SanDisk-aksjen risikerer kraftig fall etter alarmerende mønstre
AI-sentiment: 35/100 Bearish
Denne poengsummen genereres gjennom KI-drevet analyse av artikkelens innhold.

drevet av

Kjøp SanDisk (SNDK) for en rebound mot området rundt halslinjen ved $1,420. Artikkelens fundamentale forhold utgjør gulvet: omsetning og overskudd skyter i været på grunn av AI-etterspørsel, langsiktige kundeavtaler demper prisvolatiliteten, og aksjen handles til en lav fremoverskuende P/E (~7). Hvis det tekniske bruddet i hovedsak er en utvasking (shakeout), vil kjøpere tre inn nær halslinjen og tidligere støtte.
Nøkkelrisiko: Nedbrytningen fortsetter gjennom omtrent $1,415 og utvikler seg til en vedvarende nedadgående trend, noe som betyr at "AI-bufferten" ikke stopper salgspresset.
Selg short SanDisk (SNDK). Diagrammet viser et dobbelttoppmønster (rundt $1,805) med en halslinje nær $1,415 og en stigende kile som vanligvis gir et bearish utbrudd når linjene konvergerer. RSI og MACD er i ferd med å vende ned, så momentet vil sannsynligvis føre selgerne mot halslinjemålet ved $1,420. Fundamentene kan være sterke, men prisutviklingen vil fortsatt bestemme neste trekk.
Nøkkelrisiko: SNDK bryter og holder seg over $1,805, snur momentet og ugyldiggjør nedgangsscenariet fra dobbelttopp/stigende kile.
- SanDisk-aksjen har dannet en dobbelttopp og en stigende kile.
- Disse mønstrene tyder på at aksjen kan falle snart.
- Selskapets fundamentale forhold er sterke ettersom omsetningsveksten fortsetter.
SanDisk-aksjen befinner seg fortsatt under sterkt press etter at den nylige oppgangen dabbet av på grunn av realisering av gevinster blant investorer. SNDK falt til $1,565, ned over 33% fra sitt høyeste punkt i år. Denne tilbaketrekkingen kan fortsette på kort sikt ettersom negative kurstekniske mønstre dannes.
SanDisk-aksjen har dannet flere negative mønstre
Dagsdiagrammet viser at SNDK-aksjen har falt de siste dagene, og dette salget kan fortsette de kommende dagene. Den har dannet et dobbelttoppmønster ved $1,805 og en halslinje ved $1,415. Et dobbelttoppmønster fører ofte til ytterligere nedside over tid.
Et nærmere blikk viser at den har dannet en stigende kile, som består av to stigende og konvergerende trendlinjer. Dette mønsteret fører normalt til et negativt utbrudd når de to linjene nærmer seg hverandre.
Relative Strength Index (RSI) og MACD-indikatorene har fortsatt å falle de siste dagene. Derfor er det mest sannsynlige scenariet at kursen fortsetter nedover ettersom selgere sikter mot dobbelttoppmønsterets halslinje ved $1,420. En bevegelse over dobbelttoppnivået på $1,805 vil ugyldiggjøre det positive utsynet.
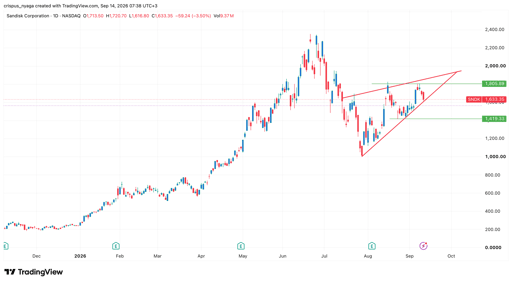
SNDK-aksjediagram | Kilde: TradingView
SanDisks virksomhet blomstrer
Selv om SanDisk har risikable tekniske signaler, tyder selskapets fundamentale forhold på at virksomheten blomstrer i kjølvannet av den pågående kunstig intelligens-boomen.
De siste resultatene viste at selskapets inntekter og overskudd skyter i været. Omsetningen i juni-kvartalet steg med 372% til $9 billioner. Denne omsetningen var langt høyere enn det selskapet hadde i forrige regnskapsår, et tegn på at veksten akselererer.
Et blikk på estimatene viser at selskapet forventes å fortsette å vokse. Gjennomsnittsestimatet er at årsinntektene vil passere $48,9 billioner i år, etterfulgt av $57 billioner neste år. Sannsynligheten er stor for at selskapets faktiske tall blir høyere enn analytikernes forventninger.
Resultatet per aksje (EPS) øker også kraftig, med forventet $214 per aksje i år, opp fra $70,8 i forrige år. Det vil deretter nå $264 per aksje året etter.
Viktigst av alt har SanDisk arbeidet for å beskytte virksomheten mot den sykliske karakteren i minneindustrien. Det har selskapet gjort ved å inngå langsiktige avtaler med noen av de største kundene. Disse avtalene fastsetter prisens gulv og tak. Ved å fokusere på nedre side anslår selskapet at disse avtalene vil generere over $90 billioner.
Samtidig handles SanDisk til en av de beste multipler i amerikansk næringsliv. Selskapet har et fremoverskuende pris/inntjenings-forhold (forward P/E) på bare 7, betydelig lavere enn andre selskaper, inkludert kjente navn som Nvidia og Micron.
Kombinasjonen av sterk omsetnings- og lønnsomhetsvekst og selskapets verdsettelse forklarer hvorfor analytikere er optimistiske til aksjen. Gjennomsnittsestimatet blant analytikere er $2,125, langt høyere enn dagens $1,633. Noen av de ledende analytikerne som venter at aksjen vil stige, kommer fra Citigroup, Susquehanna, Bank of America og Cantor Fitzgerald.
Hovedrisikoen selskapet står overfor er dersom AI-industrien begynner å avta. Det møter også de tekniske risikoene nevnt ovenfor.

IREN, Nebius, CoreWeave: Dette er grunnen til at neocloud-aksjene faller
Arm-aksjen faller 7 % etter AI-salg og verdsettingsrisiko for chipdesigneren

VOO & Chill: Hva driver S&P 500-ETF-ens ustoppelige løp?

RUM Group-aksjen skyter etter 13,7 mrd. dollar Anthropic-avtale – varer oppgangen?

Disse 3 lite kjente aksjene kan stige hvis Fed hever renten denne uken
Ingen resultater funnet
Laster artikler...
Failed to load articles. Please try again.