
Ação da Arm cai 7% com venda ligada à IA e riscos de avaliação
AI Sentiment: 28/100 Bearish
This score is generated through AI-driven analysis of the article's content.

powered by

Venda ARM. O artigo aponta um risco de avaliação (cerca de 110x os lucros futuros), escrutínio da FTC sobre licenciamento e preocupações com alavancagem da SoftBank — de modo que mesmo uma demanda “boa” por IA não justifica o múltiplo se o timing do crescimento falhar. A ação já caiu 7% em movimento de aversão ao risco e por alertas sobre o desenvolvimento da IA, e não há um catalisador de curto prazo forte o suficiente para reavaliar o múltiplo.
Key Risk: Vitórias da Arm em IP de CPUs para servidores e aceleradores aceleram mais rápido que o esperado, forçando o mercado a pagar novamente apesar das preocupações com a FTC e a avaliação.
Venda SOXX. A queda da Arm faz parte de uma desvalorização mais ampla de tecnologia/semicondutores ligada à fraqueza associada à IA e à pressão sobre ações de alto múltiplo. Se os líderes de IA estão alertando sobre riscos de desenvolvimento rápido, os investidores tipicamente reduzem exposição em design de chips e equipamentos antes que os fundamentos reflitam a mudança.
Key Risk: O CAPEX em IA reaccelerar rapidamente e o Nasdaq/mercado de semicondutores se recuperar, trazendo novamente para a preferência os nomes de alto múltiplo.
- A ação da Arm caiu 7% com a liquidação em ações de IA e semicondutores.
- Preocupações com avaliação e regulatórias continuam pesando sobre a Arm.
- Piper Sandler vê potencial de alta no impulso das CPUs para servidores da Arm.
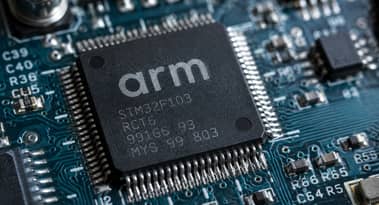
As ações da Arm Holdings caíram 7% no pregão pré-mercado de segunda-feira, à medida que uma ampla movimentação de aversão ao risco atingiu as ações de tecnologia e semicondutores.
Uma forte queda no Nasdaq Composite aumentou a pressão sobre empresas de alto múltiplo no segmento de design de chips.
A venda ocorreu quando ações ligadas à IA recuaram, após líderes de grandes empresas de IA alertarem sobre os riscos associados ao desenvolvimento acelerado da IA.
O movimento aumentou a pressão sobre as ações da Arm, que permanecem bem abaixo do recorde histórico de US$452,70 atingido no início deste ano.
A avaliação da Arm tem sido uma preocupação central para os investidores.
Um analista do HSBC rebaixou a ação para Manter em julho, citando restrições de capacidade das fundições nos nós de processo avançado e uma avaliação que já incorporava vários anos de crescimento futuro.
Segundo o Stockanalysis.com, as ações da Arm eram negociadas a 110 vezes os lucros futuros.
Preocupações regulatórias e com IA aumentam a pressão
A Arm também enfrenta escrutínio da Federal Trade Commission (FTC) dos EUA sobre suas práticas de licenciamento de chips, adicionando mais uma fonte de incerteza para os investidores.
Preocupações em torno da estratégia de investimento alavancada em IA da controladora majoritária SoftBank também prejudicaram o sentimento em relação à Arm.
Os investidores avaliam se uma possível desaceleração no desenvolvimento da IA poderia expor riscos na estratégia da SoftBank e reduzir o potencial de valorização percebido para a Arm.
Apesar da pressão de curto prazo, o modelo de licenciamento e de royalties da Arm continua sendo uma força-chave.
O negócio gera margens elevadas e fluxo de caixa robusto, proporcionando à companhia recursos financeiros para continuar investindo em projetos de chips e em tecnologias relacionadas à IA, mesmo com condições de mercado mais desafiadoras.
A crescente adoção de CPUs baseadas em Arm em centros de dados e na infraestrutura de IA também pode ajudar a empresa a se diversificar além dos smartphones e a desenvolver fluxos de receita recorrente mais estáveis.
No entanto, diversos riscos podem limitar o desempenho da Arm no curto prazo.
A fraqueza no mercado global de smartphones pode pressionar a receita de royalties, enquanto gargalos de oferta de chips avançados podem retardar o lançamento de suas CPUs para AGI.
Novos produtos focados em IA também apresentam inicialmente margens mais apertadas do que o negócio tradicional da Arm, podendo limitar a rentabilidade até que a plataforma amadureça e alcance escala.
Piper Sandler vê oportunidade em CPUs para servidores
O último catalisador positivo para a Arm ocorreu em Sept. 9, quando a Piper Sandler iniciou cobertura com classificação Overweight, citando o impulso decorrente de vitórias no design de CPUs para servidores.
No entanto, a recomendação positiva até agora não conseguiu prover suporte duradouro às ações.
A Piper Sandler afirmou que a Arm detém uma posição dominante em propriedade intelectual de CPUs, com 50% de participação de mercado em seus mercados-alvo.
A firma espera que a receita de IP da Arm cresça a uma taxa composta anual de aproximadamente 20%, alcançando cerca de US$12 bilhões até o exercício fiscal de 2031.
O banco de investimento também destacou a expansão da Arm para propriedade intelectual de aceleradores como uma fonte potencial de valorização.
A Piper Sandler estimou que capturar aproximadamente 10% do mercado de ASICs poderia dobrar os lucros atuais da Arm.
A firma avaliou a Arm usando, para o exercício fiscal de 2031, uma abordagem de soma das partes (sum-of-the-parts) com múltiplo enterprise value/EBIT, ao mesmo tempo em que reconheceu que a ação negocia a uma avaliação cara.

Dow abre em baixa 153 pontos com queda de ações de IA e alta do petróleo

IREN, Nebius, CoreWeave: Por que essas ações neocloud estão caindo

VOO & Chill: O que impulsiona a corrida implacável do ETF S&P 500?

RUM Group dispara com acordo de $13.7 billion com Anthropic — os ganhos vão durar?

Estas 3 ações pouco conhecidas podem subir se o Fed aumentar os juros esta semana
No results found
Loading articles...
Failed to load articles. Please try again.