
Ações da SanDisk correm risco de queda acentuada por padrões alarmantes
AI Sentiment: 35/100 Bearish
This score is generated through AI-driven analysis of the article's content.

powered by

Comprar SanDisk (SNDK) para um repique até a área da linha de pescoço em $1,420. Os fundamentos citados no artigo são o piso: receita e lucros disparam pela demanda por IA, contratos de longo prazo com clientes amortecem a precificação, e a ação é negociada com um forward P/E baixo (~7). Se o rompimento técnico for principalmente um shakeout, compradores entram perto da linha de pescoço e do suporte anterior.
Key Risk: A quebra continua abaixo de aproximadamente $1,415 e se transforma em uma tendência sustentada de queda, significando que a proteção trazida pela IA não freia a liquidação.
Venda a descoberto SanDisk (SNDK). O gráfico indica um topo duplo (por volta de $1,805) com uma linha de pescoço próxima a $1,415 e um padrão de cunha ascendente que normalmente rompe para baixo à medida que as linhas convergem. RSI e MACD estão em queda, portanto o momentum provavelmente levará os vendedores em direção ao alvo da linha de pescoço em $1,420. Os fundamentos podem ser fortes, mas a dinâmica do mercado (tape) ainda está impulsionando o próximo movimento.
Key Risk: Se a SNDK romper e se manter acima de $1,805, isso inverterá o momentum e invalidará a trajetória de baixa do topo duplo/cunha ascendente.
- As ações da SanDisk formaram um topo duplo e uma cunha ascendente.
- Esses padrões sugerem que a ação pode cair em breve.
- Seus fundamentos são fortes e o crescimento da receita continua.
As ações da SanDisk permanecem sob intensa pressão enquanto a recente alta estagna em meio à realização de lucros pelos investidores. SNDK caiu para $1,565, uma queda de mais de 33% em relação ao ponto mais alto deste ano. Esse recuo pode continuar no curto prazo à medida que padrões gráficos de baixa se formam.
As ações da SanDisk formaram padrões de baixa
O gráfico diário mostra que SNDK recuou nos últimos dias, e essa liquidação pode continuar nos próximos dias. Formou um padrão de topo duplo em $1,805 e uma linha de pescoço em $1,415. Um topo duplo frequentemente leva a novas quedas ao longo do tempo.
Uma análise mais detalhada mostra que formou um padrão de cunha ascendente, composto por duas linhas de tendência ascendentes e convergentes. Esse padrão normalmente leva a um rompimento de baixa quando as duas linhas estão prestes a convergir.
O Índice de Força Relativa (RSI) e o indicador MACD continuam em queda nos últimos dias. Portanto, o cenário mais provável é a continuação do movimento descendente, com vendedores mirando a linha de pescoço do topo duplo em $1,420. Um movimento acima do nível do topo duplo de $1,805 invalidaria a perspectiva de alta.
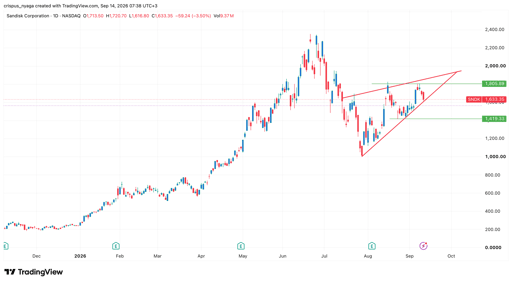
Gráfico das ações SNDK | Fonte: TradingView
O negócio da SanDisk está prosperando
Embora a SanDisk apresente técnicos arriscados, seus fundamentos sugerem que o negócio da empresa está prosperando em meio ao atual boom da inteligência artificial.
Os resultados mais recentes mostraram que a receita e os lucros da empresa estão disparando. A receita no trimestre de junho saltou 372% para $9 bilhões. Essa receita foi muito superior à obtida no último exercício, sinal de que seu crescimento está acelerando.
Uma análise das estimativas mostra que a empresa deve continuar a crescer. A estimativa média é que a receita anual supere $48.9 bilhões este ano, seguida de $57 bilhões no próximo ano. Há chances de que os números reais da empresa fiquem acima das expectativas dos analistas.
Os lucros também estão disparando, com o lucro por ação esperado em $214 este ano, ante $70.8 no ano anterior. Em seguida deve chegar a $264 por ação no ano seguinte.
Mais importante, a SanDisk trabalhou para proteger seu negócio da natureza cíclica da indústria de memória. Fez isso ao fechar contratos de longo prazo com alguns dos maiores clientes. Esses acordos estabelecem piso e teto para os preços. Considerando o lado inferior, a empresa estima que esses contratos gerarão mais de $90 bilhões.
Ao mesmo tempo, a SanDisk é negociada com um dos melhores múltiplos no mercado corporativo dos EUA. Apresenta um índice preço/lucro a termo (forward P/E) de apenas 7, bem abaixo de outras empresas, incluindo nomes populares como Nvidia e Micron.
A combinação de forte crescimento de receita e lucratividade e sua avaliação explica por que os analistas estão otimistas com a ação. A estimativa média entre analistas é $2,125, muito acima do atual $1,633. Alguns dos principais analistas que preveem alta para a ação são do Citigroup, Susquehanna, Bank of America e Cantor Fitzgerald.
O principal risco para a empresa é se a indústria de IA começar a desacelerar. Ela também enfrenta os riscos técnicos mencionados acima.
Dow abre em baixa 153 pontos com queda de ações de IA e alta do petróleo

IREN, Nebius, CoreWeave: Por que essas ações neocloud estão caindo
Ação da Arm cai 7% com venda ligada à IA e riscos de avaliação

VOO & Chill: O que impulsiona a corrida implacável do ETF S&P 500?

RUM Group dispara com acordo de $13.7 billion com Anthropic — os ganhos vão durar?
No results found
Loading articles...
Failed to load articles. Please try again.