
Varför Z.ai föll över 10% efter en ny kapitalanskaffning på $5 billion
AI-sentiment: 28/100 Bearish
Denna poäng genereras genom AI-baserad analys av artikelns innehåll.

drivs av

Buy de asiatiska AI-aktörerna som gynnas av fortsatt modellutgifter: TSMC (TSM) och ASML (ASML). Nyheten understryker att konkurrensen om frontier-modeller är kapitalintensiv och begränsad av beräkningskapacitet; även om Z.ai:s värdering krymper fortsätter industrin att beställa chips och litografiutrustning för att utöka kapaciteten. Andra ordningens effekt: fler träningskörningar och ökad inferens‑efterfrågan driver högre utnyttjandegrad och längre capex-cykler i hela leverantörskedjan.
Nyckelrisk: Kina/USA-exportkontroller eller en efterfrågekollaps som kraftigt minskar beställningar av AI-hårdvara, vilket bryter capex-cykeln.
Sell Z.ai (aktie). Finansieringen på $5B till en 10% rabatt plus ytterligare $4B i juli tyder på pågående utspädning för att finansiera träning och inferens av frontier-modeller. Även med 400% intäktstillväxt modellerar Macquarie fortfarande förluster in i 2030 och Jefferies flaggar hållbarhetsproblem: kundkoncentration, låga bytekostnader och konkurrenstryck. Marknaden omprissätter AI-intäktsmultiplar nedåt—denna finansiering är katalysatorn som håller det trycket vid liv.
Nyckelrisk: Z.ai visar snabbt varaktiga marginaler (en klar väg till hållbar lönsamhet och låg kundomsättning), så att utspädning inte längre är den centrala frågan.
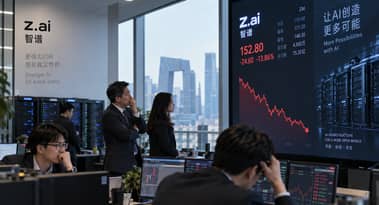
- Z.ai-aktien föll så mycket som 10.5% i samband med kapitalanskaffningen och bredare AI-utförsäljningar.
- $5 billion-finansieringen tillför kapital men sätter aktieutspädning i fokus.
- Intäkterna ökade 400%, medan Macquarie förutspår att förluster kvarstår in i 2030.
Z.ai-aktien sjönk mer än 10% på måndagen efter att den kinesiska utvecklaren av artificiell intelligens slutförde ännu en finansieringsrunda på $5 billion, vilket tvingade investerare att ställas inför kostnaden för att konkurrera i teknikens framkant.
Det Beijing-baserade bolaget, tidigare känt som Zhipu AI, tog in cirka $2 billion genom en aktieplacering i Hong Kong och cirka $3 billion via konvertibla obligationer.
De nya aktierna prissattes till HK$714, en 10% rabatt mot fredagens stängning på HK$793.
Fallet var inte helt bolagsspecifikt. Asiatiska AI-aktier såldes också av kraftigt på måndagen efter att ledande branschchefer uppmanat till en långsammare takt i modellutvecklingen på grund av säkerhetsbekymmer.
Ytterligare $5 billion sätter återigen utspädning i fokus
Z.ai emitterade 21.97 miljoner nya Hong Kong-aktier och sålde konvertibla nollkupongsobligationer om 20.14 miljarder yuan med förfall i september 2027.
Företaget uppgav att pengarna ska användas till forskning och utveckling, beräkningsinfrastruktur, expansion samt potentiella investeringar och förvärv. Finansieringen följer en annan kapitalanskaffning på $4 billion i juli.
Det är strategiskt rimligt för ett bolag som konkurrerar med OpenAI, Anthropic och allt mer aggressiva kinesiska konkurrenter. Men det visar också hur kapitalintensiv kapplöpningen har blivit.
Ellie Jiang på Macquarie sade till South China Morning Post att banken "fortfarande prognostiserar förluster in i 2030" för Z.ai och MiniMax.
Jiang sa att Kinas brist på avancerad beräkningskapacitet är två till tre gånger mer akut än den globala knipen, delvis eftersom amerikanska restriktioner begränsar tillgången till Nvidias mest avancerade processorer.
Intäkterna växer explosionsartat, men investerare ifrågasätter värdet
Z.ai:s intäkter för första halvåret ökade 400% till 953.9 miljoner yuan, medan Macquarie uppgav att årliga återkommande intäkter (ARR) nådde cirka $1.6 billion i augusti.
Banken väntar sig att ARR kan närma sig $3 billion vid årsskiftet, vilket ligger över ledningens mål på cirka $2.4 billion.
Dessa siffror är exceptionella, men investerare blir mindre villiga att värdera varje dollar av AI-intäkter med aggressiva multiplar.
Jefferies skrev att Z.ai:s ARR-prognos överträffade förväntningarna men att dess "hållbarhet förblir tveksam", med hänvisning till kundkoncentration, ojämn tillväxt i tillgången på beräkningskapacitet, låga bytekostnader och konkurrenstryck.
Mäklaren behöll en Hold-rekommendation och sänkte sitt kursmål till HK$1,183.79 från HK$1,299.80. Den sänkte också multipeln som tilldelats Z.ai:s molnverksamhet, trots att den höjde intäktsprognoserna.
Den positiva slutsatsen är att Z.ai köper sig in i teknikens framkant
Kapitalanskaffningen kan också tolkas som ammunition snarare än tecken på kris.
Z.ai:s GLM-modeller har närmat sig prestanda i teknikens framkant, särskilt inom kodning, samtidigt som användningen bland kinesiska företag och utländska utvecklare har ökat.
Goldman Sachs inledde bevakning denna månad med ett kursmål på HK$1,880 och hävdade att Z.ai:s starka kodningsanvändning kan möjliggöra frekventa modelluppgraderingar och stärka dess position inom företags-AI.
Det ger en optimistisk tolkning av den senaste kapitalanskaffningen: utvecklare av frontier-modeller som inte säkrar tillräcklig beräkningskapacitet riskerar att hamna permanent på efterkälken, vilket gör kraftiga investeringar rationella medan marknaden fortfarande formas.
Måndagens utförsäljning visar att investerare blir mer selektiva.
Z.ai kan faktiskt behöva ytterligare $5 billion för att förbli konkurrenskraftigt. Men aktieägarna behöver också bevis på att dessa miljarder kommer skapa bestående marginaler snarare än enbart högre ARR och ytterligare behov av finansiering.

Utsikter för Nikkei 225: Viktigaste katalysatorerna för japanska aktier denna vecka

Kioxia-aktien sitter fast i björnmarknad – därför kan den falla ytterligare snart

Huvudorsaker till att Sydkoreas KOSPI-index faller i dag (14 sept)

Micron, Nvidia och AMD i riskzonen när Anthropic och OpenAI vill bromsa AI‑tillväxt
Hur påverkas privatkredit- och private equity-aktier av Fed:s räntehöjningar?
Inga resultat hittades
Laddar artiklar...
Failed to load articles. Please try again.