
SanDisk-aktien risikerer kraftigt fald efter alarmerende mønstre
AI-sentiment: 35/100 Bearish
Denne score genereres ved hjælp af AI-drevet analyse af artiklens indhold.

drevet af

Køb SanDisk (SNDK) for en rebound op imod halslinjen ved $1,420. Artikelens fundamentale forhold udgør gulvet: omsætning og indtjening stiger kraftigt på AI-efterspørgsel, langsigtede kundeaftaler beskytter prisniveauer, og aktien handles til en lav fremadrettet P/E (~7). Hvis det tekniske brud primært er en udskilning (shakeout), træder købere ind nær halslinjen og tidligere støtte.
Nøglerisiko: Nedbrydningen fortsætter under cirka $1,415 og udvikler sig til en vedvarende nedadgående trend, hvilket betyder, at 'AI-puden' ikke stopper salgspresset.
Indtag en shortposition i SanDisk (SNDK). Diagrammet signalerer en dobbelttop (omkring $1,805) med en halslinje nær $1,415 samt en stigende kileformation, der typisk bryder nedad, når linjerne konvergerer. RSI og MACD er ved at vende ned, så momentum vil sandsynligvis drive sælgere mod halslinjen ved $1,420. Fundamentale forhold kan være stærke, men prissignalet (tape) styrer fortsat den næste bevægelse.
Nøglerisiko: SNDK bryder og holder sig over $1,805, hvilket vender momentum og ugyldiggør dobbelttoppens/den stigende kiles nedadgående forløb.
- SanDisk-aktien har dannet en dobbelttop og en stigende kile.
- Disse formationer indikerer, at aktien kan falde snart.
- Selskabets fundamentale forhold er stærke, efterhånden som omsætningsvæksten fortsætter.
SanDisk-aktien er fortsat under intenst pres, efterhånden som den seneste optur går i stå på grund af profitrealisation blandt investorer. SNDK faldt til $1,565, ned med over 33% fra sit højeste punkt i år. Denne tilbagegang kan fortsætte på kort sigt, efterhånden som nedadgående kursformationer dannes.
SanDisk-aktien har dannet flere nedadgående formationer
Dagens diagram viser, at SNDK er gledet i de seneste dage, og dette salgspres kan fortsætte de kommende dage. Aktien har dannet en dobbelttop ved $1,805 med en halslinje ved $1,415. En dobbelttop fører ofte til yderligere fald over tid.
Et tættere kig viser, at den har dannet en stigende kileformation, bestående af to opadgående og konvergerende trendlinjer. Denne formation fører normalt til et nedadgående brud, når linjerne nærmer sig hinanden.
RSI- og MACD-indikatorerne er fortsat faldende de seneste dage. Derfor er det mest sandsynlige scenarie, at kursen fortsætter ned, mens sælgere sigter mod dobbelttoppens halslinje ved $1,420. Et udbrud over dobbelttoppens niveau på $1,805 vil ugyldiggøre det opadgående scenarie.
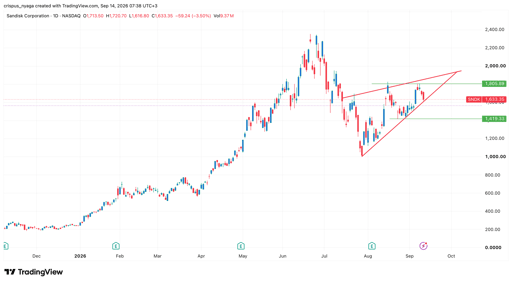
SNDK-kursdiagram | Kilde: TradingView
SanDisks forretning trives
Selvom SanDisk har risikable tekniske signaler, antyder selskabets fundamentale forhold, at forretningen træder frem midt i det igangværende AI-boom.
De seneste resultater viste, at virksomhedens omsætning og indtjening stiger kraftigt. Omsætningen i juni-kvartalet steg med 372% til $9 billion. Denne omsætning var langt højere end i det sidste regnskabsår, et tegn på, at væksten accelererer.
Et blik på estimater viser, at selskabet forventes at fortsætte med at stige. Gennemsnitsestimatet er, at årsomsætningen vil nå over $48.9 billion i år, efterfulgt af $57 billion næste år. Sandsynligheden er høj for, at de faktiske tal vil være højere end analytikernes forventninger.
Indtjeningen pr. aktie stiger også kraftigt, hvor indtjening pr. aktie forventes at nå $214 i år fra $70.8 i det foregående år. Den forventes derefter at nå $264 pr. aktie i det følgende år.
Vigtigst er, at SanDisk har arbejdet på at beskytte sin forretning mod den cykliske natur i hukommelsesindustrien. Det har den gjort ved at indgå langsigtede aftaler med nogle af de største kunder. Disse aftaler fastsætter et gulv og et loft for priserne. Ved at fokusere på gulvsiden estimerer selskabet, at disse aftaler vil bringe det over $90 billion.
Samtidig handles SanDisk til en af de mest attraktive multipler i amerikansk erhvervsliv. Selskabet har en fremadrettet pris/indtjening (P/E) på blot 7, væsentligt lavere end andre virksomheder, herunder navne som Nvidia og Micron.
Kombinationen af stærk omsætnings- og indtjeningsvækst og dens værdiansættelse forklarer, hvorfor analytikere er optimistiske omkring aktien. Gennemsnitsestimatet blandt analytikere er $2,125, langt højere end det nuværende $1,633. Nogle af de førende analytikere, der forventer et kraftigt kursløft, kommer fra Citigroup, Susquehanna, Bank of America og Cantor Fitzgerald.
Den største risiko for selskabet er, hvis AI-industrien begynder at aftage. Derudover står det over for de tekniske risici, der er nævnt ovenfor.

IREN, Nebius, CoreWeave: Derfor falder disse neocloud-aktier
Arm-aktien falder 7% efter AI-udsalg og vurderingsrisici rammer chipdesigner

VOO & Chill: Hvad driver S&P 500-ETF'ens utrættelige løb?

RUM Group-aktien stiger på $13.7 billion Anthropic-aftale – holder gevinsterne?

Disse 3 undervurderede aktier kan stige, hvis Fed hæver renterne i denne uge
Ingen resultater fundet
Indlæser artikler...
Failed to load articles. Please try again.