
Z.ai crolla oltre il 10% mentre il rivale cinese di OpenAI cerca 5 mld
Sentiment IA: 28/100 Ribassista
Questo punteggio è generato tramite un’analisi basata sull’IA del contenuto dell’articolo.

offerto da

Buy i beneficiari asiatici del modello “picks-and-shovels” della spesa continua per i modelli: TSMC (TSM) e ASML (ASML). La notizia evidenzia che la competizione di frontiera è intensiva di capitale e vincolata dalla capacità di calcolo; anche se la valutazione di Z.ai si comprimesse, l'industria continuerà a ordinare chip e apparecchiature per la litografia per espandere la capacità. Effetto di secondo ordine: più cicli di addestramento e una maggiore domanda di inferenza aumentano l'utilizzo e allungano i cicli di capex lungo la catena di fornitura.
Rischio chiave: Controlli alle esportazioni Cina/USA o una distruzione della domanda riducono drasticamente gli ordini di hardware per AI, interrompendo il ciclo di capex.
Sell Z.ai (stock). Il rialzo di 5 miliardi a uno sconto del 10% più un altro round da 4 miliardi a luglio indica chiaramente una diluizione continua per finanziare l'addestramento e l'inferenza di modelli di frontiera. Anche con una crescita dei ricavi del 400%, Macquarie prevede ancora perdite fino al 2030 e Jefferies evidenzia problemi di sostenibilità: concentrazione della clientela, bassi costi di switching e pressione competitiva. Il mercato sta rivedendo al ribasso i multipli applicati ai ricavi AI — questo finanziamento è il catalizzatore che mantiene tale pressione.
Rischio chiave: Z.ai dimostra margini duraturi rapidamente (chiaro percorso verso una redditività sostenuta e basso tasso di abbandono), così la diluizione cessa di essere il tema.
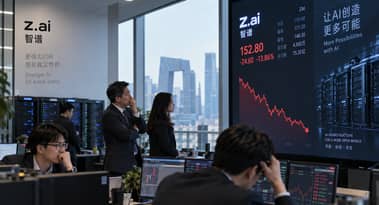
- Le azioni di Z.ai sono scese fino al 10,5% tra il round di finanziamento e le vendite più ampie sul settore AI.
- Il finanziamento da 5 miliardi aggiunge liquidità ma riporta la diluizione per gli azionisti al centro dell'attenzione.
- I ricavi sono aumentati del 400%, mentre Macquarie prevede che le perdite persisteranno fino al 2030.
Le azioni di Z.ai sono scese di oltre il 10% lunedì, dopo che lo sviluppatore cinese di intelligenza artificiale ha completato un altro round di finanziamento da 5 miliardi di dollari, costringendo gli investitori a fare i conti con il costo di competere sull'avanguardia.
Con sede a Pechino, la società, precedentemente nota come Zhipu AI, ha raccolto circa 2 miliardi di dollari tramite un collocamento azionario a Hong Kong e approssimativamente 3 miliardi tramite obbligazioni convertibili.
Le nuove azioni sono state prezzate a HK$714, uno sconto del 10% rispetto alla chiusura di venerdì a HK$793.
Il calo non è stato esclusivamente legato all'azienda. Anche le azioni del settore AI asiatico sono state pesantemente vendute lunedì dopo che dirigenti di spicco del settore hanno chiesto di rallentare il ritmo di sviluppo dei modelli per ragioni di sicurezza.
Altri 5 miliardi riportano la diluizione sotto i riflettori
Z.ai ha emesso 21,97 milioni di nuove azioni di Hong Kong e ha venduto obbligazioni convertibili zero-coupon per 20,14 miliardi di yuan con scadenza a settembre 2027.
La società ha dichiarato che i proventi finanzieranno ricerca e sviluppo, infrastrutture di calcolo, espansione, potenziali investimenti e acquisizioni. Il finanziamento segue un altro round da 4 miliardi di dollari a luglio.
Ha senso strategico per una società che compete con OpenAI, Anthropic e concorrenti cinesi sempre più aggressivi. Ma evidenzia anche quanto la corsa sia diventata intensiva di capitale.
Ellie Jiang di Macquarie ha detto al South China Morning Post che la banca continua a prevedere perdite fino al 2030 per Z.ai e MiniMax.
Jiang ha affermato che la carenza di capacità di calcolo avanzato in Cina è da due a tre volte più acuta rispetto alla carenza globale, in parte perché le restrizioni statunitensi limitano l'accesso ai processori più avanzati di Nvidia.
I ricavi esplodono, ma gli investitori ne mettono in dubbio il valore
I ricavi del primo semestre di Z.ai sono saliti del 400% a 953,9 milioni di yuan, mentre Macquarie ha detto che i ricavi ricorrenti annuali avevano raggiunto circa 1,6 miliardi di dollari a agosto.
La banca prevede che l'ARR potrebbe avvicinarsi a 3 miliardi di dollari entro fine anno, sopra l'obiettivo della dirigenza di circa 2,4 miliardi.
Questi numeri sono eccezionali, ma gli investitori sono sempre meno disposti a valorizzare ogni dollaro di ricavi legati all'AI a multipli aggressivi.
Jefferies ha affermato che le previsioni sull'ARR di Z.ai hanno superato le attese ma la “sostenibilità resta discutibile”, citando concentrazione della clientela, crescita disomogenea dell'offerta di calcolo, bassi costi di switching e pressioni competitive.
La brokerage ha mantenuto il rating Hold e ha ridotto il suo target a HK$1.183,79 da HK$1.299,80. Ha inoltre ridotto il multiplo assegnato al business cloud di Z.ai, nonostante abbia rialzato le previsioni di ricavi.
La tesi rialzista: Z.ai si sta comprando l'accesso all'avanguardia
Il round può essere letto come munizioni più che come segnale di difficoltà.
I modelli GLM di Z.ai si sono avvicinati alle prestazioni d'avanguardia, in particolare nel coding, mentre l'adozione tra imprese cinesi e sviluppatori esteri è aumentata.
Goldman Sachs ha avviato la copertura questo mese con un target di HK$1.880, sostenendo che l'ampio utilizzo per il coding di Z.ai potrebbe sostenere frequenti aggiornamenti dei modelli e rafforzare la sua posizione nell'AI per le imprese.
Questo crea un'interpretazione rialzista dell'ultimo aumento: gli sviluppatori di modelli di frontiera che non riescono a garantire sufficiente capacità di calcolo rischiano di rimanere permanentemente indietro, rendendo razionale una spesa ingente mentre il mercato si sta ancora formando.
La svendita di lunedì mostra che gli investitori stanno diventando più selettivi.
Z.ai potrebbe avere realmente bisogno di altri 5 miliardi di dollari per restare competitiva. Ma gli azionisti richiedono anche prove che quei miliardi genereranno margini duraturi, e non semplicemente un aumento dell'ARR seguito da un'ulteriore necessità di finanziamento.

Nikkei 225: principali fattori che influenzeranno le azioni giapponesi questa settimana

Le azioni Kioxia bloccate in un mercato ribassista: perché potrebbero scendere ancora

Motivi principali del calo dell'indice KOSPI della Corea del Sud oggi (14 set)

Micron, Nvidia, AMD a rischio mentre Anthropic e OpenAI chiedono di rallentare l'IA
Come reagiranno i titoli del private credit e dell'equity agli aumenti dei tassi della Fed?
Nessun risultato trovato
Caricamento articoli...
Failed to load articles. Please try again.