
Por que Micron, SanDisk e SK Hynix estão no centro da liquidação da IA
AI Sentiment: 35/100 Bearish
This score is generated through AI-driven analysis of the article's content.

powered by

Comprar MU. A liquidação refere-se a uma potencial desaceleração do capex em IA, mas o verdadeiro motor de curto prazo é a escassez: os estoques dos principais pares estão abaixo de ~10 dias e a KB espera que a demanda por bits supere a oferta até 2027. Com a demanda por HBM4 e DDR5 para servidores subindo em conjunto, MU deve se beneficiar do aperto na oferta e do aumento dos preços contratuais (Bernstein sinaliza ~20% de força de preço q/q no próximo trimestre).
Key Risk: Regras de segurança em IA forçam hyperscalers a cortar ou adiar expansões de data centers, destruindo a demanda por HBM/DDR rápido o suficiente para superar os estoques atualmente apertados.
Comprar HXSY. É a mais alavancada em relação a HBM e implantações de aceleradores, portanto também é a mais provável de se recuperar caso o mercado reaja em excesso a manchetes sobre segurança. A tese é apoiada pela mesma configuração de escassez: os estoques estão extremamente baixos e a oferta não consegue se recuperar rapidamente, enquanto se espera que o crescimento da demanda supere o crescimento da oferta por >10 pontos percentuais até 2027.
Key Risk: A demanda por HBM cai materialmente porque as implantações de aceleradores desaceleram por mais tempo do que o esperado, e a SK Hynix não consegue manter os preços em alta à medida que os volumes enfraquecem.
- Micron, SanDisk e SK Hynix caem com temores de desaceleração da IA afetando a demanda por memória.
- O fornecimento de memória permanece apertado apesar de novas dúvidas sobre os gastos futuros com IA.
- Analistas ainda veem aumento nos preços de DRAM e NAND enquanto os estoques permanecem baixos.
Micron, SanDisk e SK Hynix estão na linha de frente da liquidação ligada à IA desta segunda-feira, enquanto investidores questionam uma das premissas que tornaram as ações de memória as maiores vencedoras do boom de infraestrutura.
Micron e SanDisk caíram mais de 5% no pré-mercado dos EUA, enquanto a SK Hynix despencou 7,4%.
As quedas seguiram apelos no fim de semana do CEO da Anthropic, Dario Amodei, e de outros líderes em IA para desacelerar o desenvolvimento de modelos de ponta por preocupações de segurança.
A memória tornou-se uma das apostas mais alavancadas da IA
Treinar e executar modelos avançados de IA exige muito mais do que GPUs.
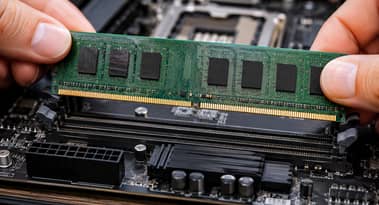
HBM alimenta aceleradores, DRAM convencional sustenta servidores e NAND empresarial fornece o armazenamento necessário para grandes cargas de trabalho de inferência.
Essa demanda transformou a memória de um negócio de commodity cíclica em um dos gargalos mais valiosos da infraestrutura de IA.
O analista da Susquehanna, Mehdi Hosseini, disse ao MarketWatch que a memória se tornou o “rei” da indústria de semicondutores e afirmou que “seu reinado veio para ficar”.
Ele estima que a memória agora representa cerca de 50% a 55% da receita da indústria de semicondutores, em comparação com uma faixa histórica de 20% a 30%.
O investimento em data centres de IA tem sido uma razão para a indústria se aproximar de $1.5 trillion em receita anual.
Isso explica a reação de segunda-feira, já que as ações que se tornaram apostas concentradas no gasto incessante com infraestrutura de IA estão naturalmente entre as primeiras a serem reprecificadas quando investidores questionam essa trajetória de gastos.
A liquidação está precificando uma desaceleração que ainda não ocorreu
Nenhum hyperscaler importante anunciou uma redução material no capex de IA, e laboratórios de ponta não disseram que planejam parar de comprar capacidade de processamento.
Os investidores, em vez disso, estão precificando um novo risco ao crescimento futuro.
“Fundamentalmente, a questão que surge é se o aumento da segurança em IA significa gastos de capex mais lentos e menores”, disse o estrategista do Barclays Emmanuel Cau ao Financial Times.
A questão importa particularmente para Micron e SK Hynix porque a demanda por HBM está fortemente ligada às implantações de aceleradores.
A SanDisk tem sensibilidade semelhante via NAND. Na conferência de tecnologia do Goldman Sachs na semana passada, a administração disse que a demanda por data centers cresceu para mais de metade do mercado de NAND, chamando a mudança de um marco para a indústria.
O problema incômodo para os pessimistas é que a memória ainda é escassa
O argumento pessimista esbarra em uma realidade desconfortável: o mercado de memória continua severamente restrito.
A KB Securities estima que os estoques finais de memória da Samsung Electronics e da SK Hynix caíram para menos de 10 dias de fornecimento.
“No terceiro trimestre, os estoques de memória na Samsung Electronics e na SK Hynix caíram para menos de 10 dias”, disse o chefe de pesquisa Kim Dong-won ao Seoul Economic Daily, alertando que os volumes vendáveis poderiam se tornar “absolutamente insuficientes”.
A KB espera que, em 2027, o crescimento da demanda por bits de DRAM e NAND supere o crescimento da oferta por mais de 10 pontos percentuais, à medida que a demanda por HBM4, DDR5 para servidores e SSDs empresariais aumente em conjunto.
A Bernstein também reiterou recomendações de compra para Micron e SanDisk neste mês, prevendo que os preços contratuais de DRAM convencional e NAND podem subir quase 20% trimestre a trimestre no terceiro trimestre.
Isso deixa as ações de memória presas entre duas realidades.
As preocupações com a segurança em IA introduziram um risco real para os gastos futuros com infraestrutura, mas o fornecimento atual permanece apertado, os preços ainda estão subindo e os estoques estão incomumente baixos.

IREN, Nebius, CoreWeave: Por que essas ações neocloud estão caindo
Ação da Arm cai 7% com venda ligada à IA e riscos de avaliação

VOO & Chill: O que impulsiona a corrida implacável do ETF S&P 500?

RUM Group dispara com acordo de $13.7 billion com Anthropic — os ganhos vão durar?

Estas 3 ações pouco conhecidas podem subir se o Fed aumentar os juros esta semana
No results found
Loading articles...
Failed to load articles. Please try again.