
SanDisk-aktien riskerar kraftigt ras efter oroande mönster
AI-sentiment: 35/100 Bearish
Denna poäng genereras genom AI-baserad analys av artikelns innehåll.

drivs av

Köp SanDisk (SNDK) för en rekyl upp mot halslinjeområdet runt $1,420. Artikelns fundament utgör golvet: intäkter och vinster ökar kraftigt till följd av AI-efterfrågan, långsiktiga kundavtal dämpar prisvolatiliteten och aktien handlas till ett lågt framtida P/E (~7). Om det tekniska brottet mest är en utskakning kan köpare kliva in nära halslinjen och tidigare stöd.
Nyckelrisk: Nedbrytningen fortsätter under ungefär $1,415 och övergår i en utdragen nedåtgående trend, vilket innebär att "AI-kudden" inte stoppar utförsäljningen.
Sälj kort SanDisk (SNDK). Diagrammet visar ett dubbel-toppmönster (runt $1,805) med en halslinje nära $1,415 och en stigande kil som typiskt bryter nedåt när linjerna konvergerar. RSI och MACD vänder nedåt, så momentum kommer sannolikt att föra säljarna mot halslinjemålet vid $1,420. Fundamenta kan vara starka, men marknadens prisrörelser driver fortfarande nästa steg.
Nyckelrisk: SNDK bryter igenom och håller sig över $1,805, vilket vänder momentum och ogiltigförklarar dubbel-topp-/stigande-kilens nedåtscenario.
- SanDisk-aktien har bildat ett dubbel-toppmönster och en stigande kil.
- Dessa mönster tyder på att aktien kan falla inom kort.
- Dess fundament är starka då intäktstillväxten fortsätter.
SanDisk-aktien förblir under stark press när den senaste uppgången avstannar i samband med vinsthemtagningar bland investerare. SNDK föll till $1,565, ned med över 33% från årets högsta punkt. Denna återgång kan fortsätta på kort sikt i takt med att nedåtriktade diagrammönster bildas.
SanDisk-aktien har bildat flera nedåtriktade mönster
Dagdiagrammet visar att SNDK-aktien har sjunkit de senaste dagarna, och denna utförsäljning kan fortsätta de kommande dagarna. Den har bildat ett dubbel-toppmönster vid $1,805 med en halslinje vid $1,415. Ett dubbel-toppmönster leder ofta till ytterligare nedgång över tid.
En närmare granskning visar att den har bildat en stigande kil, bestående av två stigande och konvergerande trendlinjer. Detta mönster leder normalt till ett nedåtbrott när de två linjerna närmar sig varandra.
Relativstyrkeindexet (RSI) och MACD-indikatorn har fortsatt att falla de senaste dagarna. Därför är det mest sannolika scenariot att kursen fortsätter nedåt då säljare siktar mot dubbel-toppens halslinje vid $1,420. En rörelse ovanför dubbel-toppnivån $1,805 skulle ogiltigförklara den positiva utsikten.
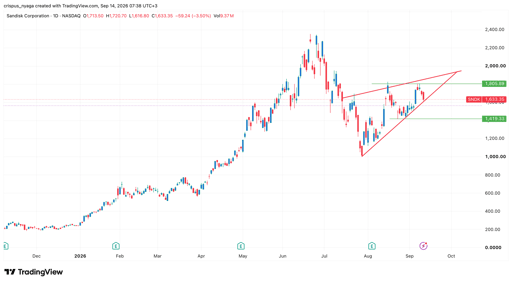
SNDK aktiekursdiagram | Källa: TradingView
SanDisks verksamhet blomstrar
Även om SanDisk uppvisar riskfylld teknisk bild tyder dess fundamenta på att bolagets verksamhet blomstrar mitt i den pågående artificiella intelligens-boomen.
De senaste resultaten visade att företagets intäkter och vinster ökar kraftigt. Intäkterna i juni-kvartalet steg med 372% till $9 billion. Denna omsättning var mycket högre än vad bolaget levererade förra räkenskapsåret, ett tecken på att tillväxten accelererar.
En titt på estimaten visar att bolaget förväntas fortsätta stiga. Genomsnittet bland prognoserna är att årsomsättningen kommer att nå över $48.9 billion i år följt av $57 billion nästa år. Sannolikheten är stor att bolagets faktiska siffror blir högre än vad analytikerna räknar med.
Vinsterna stiger också, med förväntad vinst per aktie på $214 i år jämfört med $70.8 föregående år. Den väntas sedan nå $264 per aktie året därpå.
Framför allt har SanDisk arbetat för att dämpa verksamhetens cykliska natur i minnesindustrin. Det har bolaget gjort genom att ingå långsiktiga avtal med några av de största kunderna. Dessa avtal sätter golv och tak för priserna. Genom att fokusera på nedre delen uppskattar företaget att dessa avtal kommer att generera över $90 billion.
Samtidigt handlas SanDisk till en av de bästa multiplarna i USA:s företagsvärld. Bolaget har ett framtida pris/vinst-tal (forward P/E) på endast 7, vilket är betydligt lägre än andra företag, inklusive populära namn som Nvidia och Micron.
Kombinationen av stark intäkts- och lönsamhetstillväxt och dess värdering förklarar varför analytiker är optimistiska kring aktien. Genomsnittlig prognos bland analytiker är $2,125, vilket är väsentligt högre än nuvarande $1,633. Några av de främsta analytikerna som förväntar sig att aktien kommer att stiga kommer från Citigroup, Susquehanna, Bank of America och Cantor Fitzgerald.
Den största risken bolaget står inför är om AI-branschen börjar bromsa. Det finns även de tekniska risker som nämnts ovan.

IREN, Nebius, CoreWeave: Därför faller dessa neocloud-aktier
Arm-aktien faller 7% efter AI-utförsäljning – värderingsrisker för chipdesignern

VOO & Chill: Vad driver S&P 500-ETF:ens obevekliga uppgång?

RUM Group-aktien rusar efter $13.7 billion-avtal med Anthropic – håller uppgången?

Dessa 3 okända aktier kan stiga om Fed höjer räntan denna vecka
Inga resultat hittades
Laddar artiklar...
Failed to load articles. Please try again.