
Por qué las acciones de Z.ai cayeron más del 10% mientras su rival chino de OpenAI busca 5.000 millones de dólares
Sentimiento de IA: 28/100 Bajista
Esta puntuación se genera mediante un análisis impulsado por IA del contenido del artículo.

con tecnología de

Comprar a los beneficiarios asiáticos del tipo “picks-and-shovels” del continuo gasto en modelos: TSMC (TSM) y ASML (ASML). La noticia subraya que la competición en la vanguardia es intensiva en capital y limitada por capacidad de cómputo; incluso si la valoración de Z.ai se comprime, la industria seguirá encargando chips y equipos de litografía para ampliar capacidad. Efecto de segundo orden: más ejecuciones de entrenamiento y demanda de inferencia elevan la utilización y alargan los ciclos de capex a lo largo de la cadena de suministro.
Riesgo clave: Que los controles de exportación China/EE. UU. o una destrucción de la demanda reduzcan drásticamente los pedidos de hardware de IA, rompiendo el ciclo de capex.
Vender Z.ai (acción). La ronda de 5.000 millones con un descuento del 10% más otros 4.000 millones en julio indican una dilución continua para financiar entrenamiento/inferencia de modelos de vanguardia. Incluso con un crecimiento de ingresos del 400%, Macquarie sigue modelando pérdidas hasta 2030 y Jefferies advierte problemas de sostenibilidad: concentración de clientes, bajos costes de cambio y presión competitiva. El mercado está revaluando a la baja los múltiplos de ingresos por IA; esta financiación es el catalizador que mantiene esa presión.
Riesgo clave: Que Z.ai demuestre márgenes sostenibles rápidamente (camino claro hacia rentabilidad sostenida y baja rotación) y la dilución deje de ser el tema dominante.
- Las acciones de Z.ai cayeron hasta un 10,5% en medio de la ronda de financiación y ventas más amplias en IA.
- La financiación de 5.000 millones aporta liquidez pero vuelve a centrar la atención en la dilución de los accionistas.
- Los ingresos aumentaron un 400%, mientras Macquarie prevé que las pérdidas persistan hasta 2030.
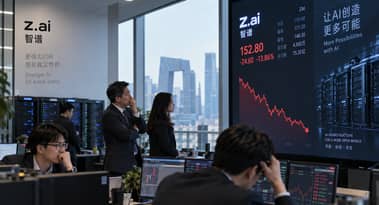
Las acciones de Z.ai se hundieron más de un 10% el lunes después de que la desarrolladora china de inteligencia artificial completara otra ronda de financiación de 5.000 millones de dólares, obligando a los inversores a confrontar el coste de competir en la vanguardia.
La compañía con sede en Pekín, anteriormente conocida como Zhipu AI, recaudó alrededor de 2.000 millones de dólares mediante una colocación de acciones en Hong Kong y aproximadamente 3.000 millones de dólares mediante bonos convertibles.
Las nuevas acciones se fijaron a HK$714, un descuento del 10% respecto al cierre del viernes en HK$793.
La caída no fue puramente específica de la empresa. Las acciones asiáticas de IA también registraron una fuerte venta el lunes después de que altos ejecutivos del sector pidieran un ritmo más lento en el desarrollo de modelos por preocupaciones de seguridad.
Otra ronda de 5.000 millones vuelve a centrar la atención en la dilución
Z.ai emitió 21.97 millones de nuevas acciones en Hong Kong y colocó 20.14 mil millones de yuanes en bonos convertibles cupón cero con vencimiento en septiembre de 2027.
La compañía dijo que los ingresos se destinarán a financiar investigación y desarrollo, infraestructura de cómputo, expansión, posibles inversiones y adquisiciones. La financiación sigue a otra ronda de 4.000 millones de dólares en julio.
Eso tiene sentido estratégico para una empresa que compite con OpenAI, Anthropic y rivales chinos cada vez más agresivos. Pero también pone de manifiesto lo intensiva en capital que se ha vuelto la carrera.
Ellie Jiang, de Macquarie, dijo al South China Morning Post que el banco "todavía modela pérdidas hasta 2030" para Z.ai y MiniMax.
Jiang afirmó que la escasez de capacidad de cálculo avanzada en China es entre dos y tres veces más aguda que la contracción global, en parte porque las restricciones de EE. UU. limitan el acceso a los procesadores más avanzados de Nvidia.
Los ingresos se disparan, pero los inversores cuestionan su valor
Los ingresos de Z.ai en el primer semestre aumentaron un 400% hasta 953.9 millones de yuanes, mientras que Macquarie dijo que los ingresos recurrentes anuales habían alcanzado alrededor de 1.6 mil millones de dólares en agosto.
El banco espera que el ARR podría acercarse a 3.0 mil millones de dólares para fin de año, por encima del objetivo de la dirección de aproximadamente 2.4 mil millones de dólares.
Esas cifras son excepcionales, pero los inversores cada vez están menos dispuestos a valorar cada dólar de ingresos por IA con múltiplos agresivos.
Jefferies dijo que la guía de ARR de Z.ai superó las expectativas, pero que su "sostenibilidad sigue siendo cuestionable", citando concentración de clientes, crecimiento desigual en el suministro de cómputo, bajos costes de cambio y presión competitiva.
La correduría mantuvo una recomendación de Hold y recortó su precio objetivo a HK$1,183.79 desde HK$1,299.80. También redujo el múltiplo asignado al negocio en la nube de Z.ai, pese a elevar las previsiones de ingresos.
El caso alcista es que Z.ai se está comprando un puesto en la vanguardia
La ronda también puede interpretarse como munición en lugar de señal de angustia.
Los modelos GLM de Z.ai se han acercado al rendimiento de vanguardia, especialmente en codificación, mientras que la adopción entre empresas chinas y desarrolladores en el extranjero se ha ampliado.
Goldman Sachs inició cobertura este mes con un precio objetivo de HK$1,880, argumentando que el fuerte uso en codificación de Z.ai podría sustentar actualizaciones frecuentes de modelos y reforzar su posición en la IA empresarial.
Eso crea una interpretación alcista de la última ronda: los desarrolladores de modelos de vanguardia que no aseguren suficiente capacidad de cómputo corren el riesgo de quedarse permanentemente rezagados, lo que hace racional un gasto intensivo mientras el mercado aún se está formando.
La venta del lunes muestra que los inversores se están volviendo más selectivos.
Z.ai puede necesitar realmente otros 5.000 millones de dólares para seguir siendo competitiva. Pero los accionistas también necesitan pruebas de que esos miles de millones generarán márgenes duraderos en lugar de simplemente un ARR más alto y otra necesidad de financiación.

Nikkei 225: catalizadores clave para las acciones japonesas esta semana

Las acciones de Kioxia están en mercado bajista: por qué pueden caer más pronto

Por qué cae hoy el índice KOSPI de Corea del Sur (14 sep.)

Micron, Nvidia y AMD en riesgo por llamado de Anthropic y OpenAI a frenar la IA
Impacto de las subidas de la Fed en el crédito privado y la renta variable
No se encontraron resultados
Cargando artículos...
Failed to load articles. Please try again.