
Le azioni di SanDisk a rischio di forte calo per pattern allarmanti
Sentiment IA: 35/100 Ribassista
Questo punteggio è generato tramite un’analisi basata sull’IA del contenuto dell’articolo.

offerto da

Acquistare SanDisk (SNDK) per un rimbalzo verso l'area della neckline a $1,420. I fondamentali citati nell'articolo rappresentano il supporto: ricavi e profitti stanno crescendo grazie alla domanda AI, gli accordi pluriennali con i clienti ammortizzano la volatilità dei prezzi e il titolo negozia a un forward P/E basso (circa 7). Se la rottura tecnica è principalmente uno shakeout, gli acquirenti interverranno vicino alla neckline e ai supporti precedenti.
Rischio chiave: La rottura prosegue oltre circa $1,415 e si trasforma in un trend ribassista sostenuto, il che significa che il “cuscinetto AI” non ferma la vendita.
Vendere allo scoperto SanDisk (SNDK). Il grafico evidenzia un doppio massimo (intorno a $1,805) con una neckline vicino a $1,415 e un cuneo ascendente che tipicamente si risolve in un breakout ribassista quando le linee convergono. RSI e MACD sono in ribasso, quindi il momentum probabilmente spingerà i venditori verso l'obiettivo della neckline a $1,420. I fondamentali possono essere solidi, ma è il mercato a guidare la prossima mossa.
Rischio chiave: SNDK dovesse rompere e mantenersi sopra $1,805, invertendo il momentum e invalidando il percorso ribassista del doppio massimo/cuneo ascendente.
- Le azioni di SanDisk hanno formato un doppio massimo e un cuneo ascendente.
- Questi pattern suggeriscono che il titolo potrebbe scendere a breve.
- I fondamentali sono solidi grazie al proseguimento della crescita dei ricavi.
Le azioni di SanDisk restano sotto intensa pressione mentre il recente rally si arresta a causa di prese di profitto da parte degli investitori. SNDK è scesa a $1,565, in calo di oltre il 33% rispetto al massimo di quest'anno. Questo ritracciamento potrebbe proseguire nel breve termine, con la formazione di pattern ribassisti.
Le azioni di SanDisk hanno formato alcuni pattern ribassisti
Il grafico giornaliero mostra che il titolo SNDK è scivolato negli ultimi giorni, e questa vendita potrebbe proseguire nei prossimi giorni. Ha formato un pattern a doppio massimo (double-top) a $1,805 con una neckline a $1,415. Un pattern a doppio massimo spesso porta a ulteriori ribassi nel tempo.
Uno sguardo più attento mostra la formazione di un cuneo ascendente (rising wedge), composto da due trendline ascendenti e convergenti. Questo pattern solitamente sfocia in un breakout ribassista quando le due linee stanno per convergere.
L'indice di forza relativa (RSI) e l'indicatore MACD hanno continuato a scendere negli ultimi giorni. Pertanto, lo scenario più probabile è un proseguimento del ribasso con i venditori che prendono di mira la neckline del doppio massimo a $1,420. Una salita oltre il livello del doppio massimo di $1,805 invaliderebbe lo scenario ribassista.
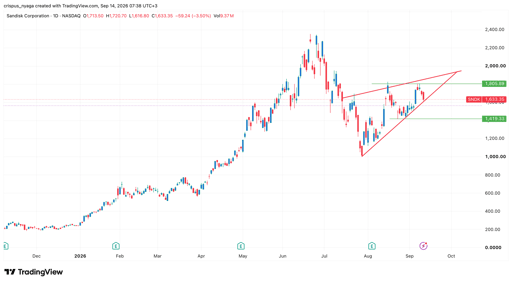
Grafico SNDK | Fonte: TradingView
Il business di SanDisk è in forte crescita
Sebbene la situazione tecnica di SanDisk presenti rischi, i fondamentali indicano che il business dell'azienda è in forte crescita nel contesto del boom dell'intelligenza artificiale.
Gli ultimi risultati hanno mostrato che ricavi e profitti dell'azienda sono in forte aumento. I ricavi nel trimestre di giugno sono saliti del 372% a $9 miliardi. Questa cifra è molto superiore a quanto registrato nell'ultimo esercizio, segnale che la crescita si sta accelerando.
Le stime indicano che l'azienda dovrebbe continuare a crescere. La stima media prevede ricavi annui superiori a $48.9 miliardi quest'anno e $57 miliardi il prossimo. È probabile che i risultati effettivi dell'azienda superino le attese degli analisti.
I profitti sono anch'essi in forte crescita: l'utile per azione è previsto a $214 quest'anno, rispetto a $70.8 dell'anno precedente. Poi dovrebbe salire a $264 per azione nell'anno successivo.
Soprattutto, SanDisk ha lavorato per proteggere il proprio business dalla natura ciclica dell'industria della memoria. Lo ha fatto stipulando contratti pluriennali con alcuni dei maggiori clienti. Questi accordi stabiliscono un minimo e un massimo dei prezzi. Concentrandosi sul lato inferiore, l'azienda stima che tali contratti le porteranno oltre $90 miliardi.
Allo stesso tempo, SanDisk negozia a uno dei multipli più bassi tra le società statunitensi. Ha un rapporto prezzo/utili (forward P/E) di appena 7, molto più basso rispetto ad altre aziende, tra cui nomi noti come Nvidia e Micron.
La combinazione di forte crescita dei ricavi e della redditività e della sua valutazione spiega perché gli analisti sono ottimisti sul titolo. La stima media tra gli analisti è di $2,125, molto superiore agli attuali $1,633. Alcuni dei principali analisti che prevedono un'impennata per il titolo provengono da Citigroup, Susquehanna, Bank of America e Cantor Fitzgerald.
Il rischio principale per l'azienda è un rallentamento del settore AI. Affronta inoltre i rischi tecnici menzionati sopra.

IREN, Nebius, CoreWeave: perché queste azioni neocloud stanno scendendo
Arm -7%: svendita AI e rischi di valutazione penalizzano il designer di chip

VOO & Chill: cosa alimenta la corsa inarrestabile dell'ETF S&P 500?

RUM Group schizza su per accordo Anthropic da $13,7 miliardi: durerà il rialzo?

Queste 3 azioni sottovalutate potrebbero salire se la Fed alza i tassi questa settimana
Nessun risultato trovato
Caricamento articoli...
Failed to load articles. Please try again.