
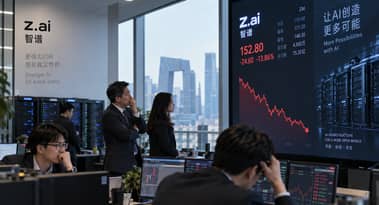
Dlaczego akcje Z.ai spadły ponad 10% po pozyskaniu kolejnych $5 billion
Sentyment AI: 28/100 Niedźwiedzi
Ten wynik jest generowany na podstawie analizy treści artykułu napędzanej sztuczną inteligencją.

Wspierane przez

Kupuj beneficjentów azjatyckiego segmentu AI typu "picks-and-shovels" wynikających z kontynuacji wydatków na modele: TSMC (TSM) i ASML (ASML). Informacja podkreśla, że rywalizacja o modele czołowe jest kapitałochłonna i ograniczona przez moce obliczeniowe; nawet jeśli wycena Z.ai skurczy się, branża będzie nadal zamawiać układy i urządzenia litograficzne w celu zwiększenia mocy. Efekt drugiego rzędu: więcej rund treningowych i większe zapotrzebowanie na inferencję napędzają wyższą wykorzystalność i dłuższe cykle nakładów inwestycyjnych (capex) w całym łańcuchu dostaw.
Kluczowe ryzyko: Kontrole eksportowe Chin/USA lub załamanie popytu drastycznie ograniczają zamówienia na sprzęt AI, przerywając cykl inwestycyjny.
Sell Z.ai (stock). Runda $5B ze zniżką 10% oraz dodatkowe $4B w lipcu wyraźnie sygnalizują trwające rozwodnienie mające sfinansować trening i inferencję modeli czołowych. Nawet przy 400% wzroście przychodów Macquarie nadal modeluje straty do 2030 r., a Jefferies wskazuje na problemy z trwałością: koncentrację klientów, niskie koszty zmiany dostawcy i presję konkurencyjną. Rynek przecenia mnożniki przychodów z AI w dół — to finansowanie jest katalizatorem podtrzymującym tę presję.
Kluczowe ryzyko: Z.ai szybko wykaże trwałe marże (wyraźna droga do utrzymanej rentowności i niski churn), dzięki czemu rozwodnienie przestanie być centralnym problemem.
- Akcje Z.ai spadły nawet o 10,5% w związku z rundą finansowania i szerszą wyprzedażą akcji AI.
- Finansowanie $5 billion zwiększa środki, ale ponownie uwydatnia problem rozwodnienia akcjonariuszy.
- Przychody wzrosły o 400%, podczas gdy Macquarie prognozuje, że straty utrzymają się do 2030 r.
Akcje Z.ai spadły w poniedziałek o ponad 10% po tym, jak chiński deweloper sztucznej inteligencji zakończył kolejną rundę finansowania w wysokości $5 billion, zmuszając inwestorów do konfrontacji z kosztami rywalizacji na granicy technologii.
Firma z siedzibą w Pekinie, dawniej znana jako Zhipu AI, pozyskała około $2 billion poprzez sprzedaż akcji w Hongkongu i około $3 billion poprzez obligacje zamienne.
Nowe akcje wyceniono na HK$714, co stanowi 10% dyskonto wobec piątkowego zamknięcia na HK$793.
Spadek nie był wyłącznie kwestią wewnętrzną spółki. Akcje azjatyckich firm AI również zostały silnie wyprzedane w poniedziałek po tym, jak czołowi przedstawiciele branży wezwali do wolniejszego tempa rozwoju modeli z powodu obaw o bezpieczeństwo.
Kolejna runda $5 billion ponownie skupia uwagę na rozwodnieniu
Z.ai wyemitowała 21,97 mln nowych akcji w Hongkongu i sprzedała obligacje zamienne zero-kuponowe o wartości 20,14 mld juanów z terminem zapadalności we wrześniu 2027 r.
Spółka poinformowała, że środki zostaną przeznaczone na badania i rozwój, infrastrukturę obliczeniową, ekspansję oraz potencjalne inwestycje i przejęcia. Finansowanie następuje po kolejnej rundzie $4 billion w lipcu.
Ma to sens strategiczny dla firmy konkurującej z OpenAI, Anthropic i coraz bardziej agresywnymi chińskimi rywalami. Jednocześnie podkreśla to, jak kapitałochłonny stał się ten wyścig.
Ellie Jiang z Macquarie powiedziała South China Morning Post, że bank „wciąż modeluje straty do 2030 r.” dla Z.ai i MiniMax.
Jiang dodała, że niedobór zaawansowanych mocy obliczeniowych w Chinach jest dwa do trzech razy poważniejszy niż globalny niedobór, częściowo dlatego, że ograniczenia ze strony USA ograniczają dostęp do najnowocześniejszych procesorów Nvidii.
Przychody gwałtownie rosną, ale inwestorzy kwestionują ich wartość
Przychody Z.ai za pierwszą połowę roku wzrosły o 400% do 953,9 mln juanów, podczas gdy Macquarie podał, że roczny przychód rekurencyjny (ARR) osiągnął około $1.6 billion do sierpnia.
Bank oczekuje, że ARR może zbliżyć się do $3 billion do końca roku, powyżej celu zarządu wynoszącego około $2.4 billion.
Te liczby są wyjątkowe, ale inwestorzy coraz mniej skłonni są wyceniać każdy dolar przychodu z AI przy agresywnych mnożnikach.
Jefferies ocenił, że prognoza ARR Z.ai przekroczyła oczekiwania, ale „jej trwałość pozostaje wątpliwa”, wskazując na koncentrację klientów, nierównomierny wzrost podaży mocy obliczeniowej, niskie koszty zmiany dostawcy oraz presję konkurencyjną.
Dom maklerski utrzymał rekomendację Hold i obniżył cenę docelową do HK$1,183.79 z HK$1,299.80. Jednocześnie zmniejszono mnożnik przypisany biznesowi chmurowemu Z.ai, mimo podwyższenia prognoz przychodów.
Optymistyczny scenariusz: Z.ai kupuje sobie dostęp do czołówki
Rundę finansowania można też odczytać jako amunicję, a nie oznakę kłopotów.
Modele GLM Z.ai zbliżyły się do wydajności modeli czołowych, szczególnie w zadaniach związanych z programowaniem, a ich adopcja wśród chińskich przedsiębiorstw i zagranicznych deweloperów się rozszerzyła.
Goldman Sachs rozpoczął pokrycie w tym miesiącu z celem HK$1,880, argumentując, że silne wykorzystanie w zadaniach związanych z kodowaniem może utrzymać częste aktualizacje modeli i wzmocnić pozycję Z.ai w segmencie AI dla przedsiębiorstw.
To tworzy byczą interpretację najnowszej rundy: deweloperzy modeli czołowych, którzy nie zabezpieczą wystarczająco mocy obliczeniowej, ryzykują trwałe pozostanie w tyle, co czyni intensywne wydatki racjonalnymi, dopóki rynek się formuje.
Poniedziałkowa wyprzedaż pokazuje, że inwestorzy stają się bardziej selektywni.
Z.ai może rzeczywiście potrzebować kolejnych $5 billion, by pozostać konkurencyjna. Jednak akcjonariusze potrzebują dowodów, że te miliardy wygenerują trwałe marże, a nie tylko wyższy ARR i kolejne zapotrzebowanie na kapitał.

Nikkei 225: kluczowe czynniki dla japońskich akcji w tym tygodniu

Akcje Kioxia utknęły w bessie — dlaczego mogą wkrótce jeszcze spaść

Główne powody spadku indeksu KOSPI w Korei Południowej dziś (14 wrz.)

Akcje Micron, Nvidia i AMD zagrożone po apelu Anthropic i OpenAI o spowolnienie AI
Jak akcje private credit i private equity zareagują na podwyżki stóp Fed?
Nie znaleziono wyników
Ładowanie artykułów...
Failed to load articles. Please try again.