
Bessent enfrenta Congresso enquanto rendimentos de títulos batem máxima de 3 anos
AI Sentiment: 18/100 Bearish
This score is generated through AI-driven analysis of the article's content.

powered by

Comprar USO (ou XLE como uma cesta mais limpa). Petróleo acima de US$100 e gasolina/diesel em máximas de vários anos estão alimentando o CPI e mantendo frágeis as esperanças de cortes de juros. Mesmo que o mercado “saiba” do risco do Irã, os dados do artigo mostram repasses contínuos para os custos ao consumidor, o que sustenta a força persistente do setor de energia.
Key Risk: Uma rápida desescalada do conflito no Irã ou um grande aumento de oferta que quebre a barreira dos US$100 no petróleo e reverta o impulso inflacionário.
Vender iShares 20+ Year Treasury Bond ETF (TLT) e/ou operar vendido em futuros do Treasury de 10 anos. O artigo diz que o rendimento de 10 anos está de volta perto/acima de 5% e que as recompras do Tesouro foram pequenas demais e provavelmente sinalizaram “o Tesouro está preocupado”, o que pode manter os rendimentos elevados. Com déficits correndo em ~2x a meta e taxas hipotecárias próximas de 7%, o caminho de menor resistência é rendimentos mais altos por mais tempo.
Key Risk: Uma mudança crível rumo à redução do déficit (ou uma queda acentuada da inflação) que force o Fed a cortar e leve os rendimentos de 10 anos materialmente abaixo de 4%.
- O Secretário do Tesouro Scott Bessent depõe perante a Comissão de Serviços Financeiros da Câmara na terça-feira.
- A audiência ocorre dias depois de o rendimento do Treasury de 10 anos ter atingido brevemente 5%, seu nível mais alto desde 2023.
- O próprio esforço de Bessent para reduzir os rendimentos, ao triplicar as recompras de títulos do Tesouro, falhou em baixar as taxas.
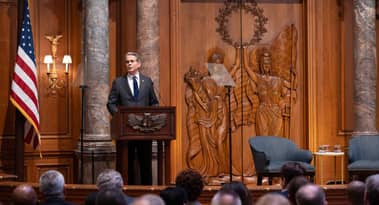
O Secretário do Tesouro Scott Bessent comparece à Comissão de Serviços Financeiros da Câmara na terça-feira para seu depoimento anual.
A audiência trata formalmente da supervisão do Fundo Monetário Internacional, mas espera-se que os parlamentares o questionem sobre inflação, preços de energia, taxas de juros e a dívida nacional.
Em observações preparadas obtidas pela CNBC, Bessent pretende destacar o que chama de sucesso das sanções ao Irã.
Ele também apontará para ganhos salariais entre trabalhadores de baixa renda.
Mais de 64 milhões de declarações de imposto reivindicaram um corte de impostos aprovado no ano passado, ele pretende dizer.
Custos em alta devem dominar as perguntas
Os preços do petróleo subiram acima de US$100 o barril à medida que o conflito no Irã se intensificou.
A gasolina agora custa em média US$4,32 por galão nos EUA, alta de US$1,14 em relação a um ano atrás, segundo a AAA.
O diesel custa US$6,23 por galão, alta de US$2,54 no mesmo período.
O índice de preços ao consumidor está 3,4% acima de um ano atrás, o que levou investidores a apostar que o Federal Reserve elevará as taxas.
O presidente Trump tem defendido publicamente o oposto, pedindo cortes de juros.
Bessent é amigo de longa data do presidente do Fed, Kevin Warsh, e se reúne com ele semanalmente.
A dívida nacional ultrapassou US$40 trilhões, e os déficits orçamentários estão em cerca do dobro da meta de 3% do PIB que Bessent e Trump haviam prometido.
A aposta de Bessent no mercado de títulos não deu certo
Bessent assumiu o cargo dizendo que queria empurrar o rendimento do Treasury de 10 anos para abaixo de 4%.
Em vez disso, o rendimento atingiu brevemente 5% na segunda-feira, seu nível mais alto em três anos.
No mês passado, quando os rendimentos subiam, Bessent triplicou o tamanho do programa de recompra de títulos do Tesouro para tentar reduzi-los.
Os rendimentos agora estão mais altos do que antes de ele agir.
Economistas dizem que a medida, na verdade, teve efeito contrário: em vez de acalmar o mercado de títulos, sinalizou aos investidores que o próprio Tesouro estava preocupado com a alta de taxas, o que empurrou os rendimentos ainda mais para cima.
Críticos apontam um problema mais profundo.
As recompras que Bessent prometeu somam cerca de US$6 bilhões, um valor pequeno frente ao mercado de títulos do Tesouro de US$32 trilhões.
O lendário investidor Stanley Druckenmiller, mentor de Bessent, alertou que suprimir artificialmente os rendimentos teria efeito contrário.
Economistas de todo o espectro político argumentam que a questão real é o próprio déficit federal, não um mau funcionamento do mercado que o Tesouro possa corrigir com recompras.
Ao contrário do Federal Reserve, que pode criar dinheiro para acalmar os mercados durante uma crise, o Tesouro não possui esse poder.
Isso deixa Bessent tentando administrar um problema com ferramentas que, segundo os críticos, nunca foram feitas para essa função.
O que ainda joga a favor de Bessent
Apesar das críticas, a economia mais ampla mostra alguma força.
O S&P 500 subiu cerca de 27% desde que Trump assumiu o cargo, e o desemprego está em 4,1%.
O depoimento preparado de Bessent observa que os salários dos 25% com menor renda cresceram mais do que os dos mais bem remunerados.
Ainda assim, as taxas de hipoteca, que acompanham o rendimento de 10 anos, se aproximaram de 7% pela primeira vez desde junho de 2025.
Isso deixa Bessent diante de uma audiência em que o aumento do custo do crédito, e não suas vitórias declaradas, pode dominar as perguntas.
ETF TLT despenca, entradas disparam enquanto rendimentos do Tesouro dos EUA sobem
Rendimento do Treasury de 10 anos dos EUA ultrapassa 5% com mercado precificando alta do Fed
Alexander Lis (SDV): por que a aposta na desvalorização é mais complexa
Fundo soberano da Noruega de US$ 2,3 trilhões pode reduzir Treasuries dos EUA em US$ 75 bi
Por que os rendimentos do Tesouro caem após a liquidação global de títulos?
No results found
Loading articles...
Failed to load articles. Please try again.