
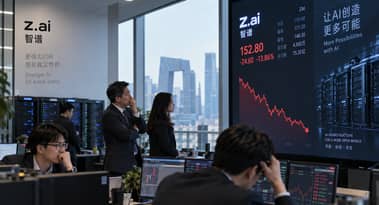
De ce Z.ai a scăzut peste 10% după ce rivalul OpenAI din China cere încă $5 billion
Sentiment IA: 28/100 Pesimist
Acest scor este generat prin analiza conținutului articolului asistată de inteligență artificială.

oferit de

Buy the Asian AI “picks-and-shovels” beneficiaries of continued model spending: TSMC (TSM) and ASML (ASML). The news highlights that frontier competition is capital-intensive and compute-constrained; even if Z.ai’s valuation compresses, the industry keeps ordering chips and lithography to expand capacity. Second-order effect: more training runs and inference demand drive higher utilization and longer capex cycles across the supply chain.
Risc cheie: China/US export controls or demand destruction sharply reduce AI hardware orders, breaking the capex cycle.
Sell Z.ai (stock). The $5B raise at a 10% discount plus another $4B in July screams ongoing dilution to fund frontier training/inference. Even with 400% revenue growth, Macquarie is still modeling loss-making into 2030 and Jefferies flags sustainability issues: customer concentration, low switching costs, and competitive pressure. The market is repricing AI revenue multiples downward—this financing is the catalyst that keeps that pressure alive.
Risc cheie: Z.ai proves durable margins quickly (clear path to sustained profitability and low churn) so dilution stops being the story.
- Acțiunile Z.ai au scăzut până la 10.5% în contextul rundei de finanțare și al vânzărilor mai ample din sectorul AI.
- Finanțarea de $5 billion aduce lichidități, dar readuce în prim-plan diluarea acționarilor.
- Veniturile au crescut cu 400%, în timp ce Macquarie anticipează că pierderile vor persista până în 2030.
Acțiunile Z.ai au scăzut cu peste 10% luni după ce dezvoltatorul chinez de inteligență artificială a finalizat încă o rundă de finanțare de $5 billion, forțând investitorii să înfrunte costul competiției la frontieră.
Compania cu sediul în Beijing, anterior cunoscută ca Zhipu AI, a strâns aproximativ $2 billion printr-un plasament de acțiuni în Hong Kong și aproximativ 3 miliarde de yuani prin obligațiuni convertibile zero-cupon.
Noile acțiuni au fost evaluate la HK$714, un discount de 10% față de închiderea de vineri de HK$793.
Declinul nu a fost exclusiv specific companiei. Acțiunile AI din Asia s-au vândut masiv luni, după ce lideri din industrie au cerut o ritmică mai lentă a dezvoltării modelelor din motive de siguranță.
O nouă rundă de $5 billion readuce în prim-plan diluarea
Z.ai a emis 21,97 milioane de acțiuni noi la Hong Kong și a vândut obligațiuni convertibile zero-cupon în valoare de 20,14 miliarde de yuani, cu scadența în septembrie 2027.
Compania a declarat că încasările vor finanța cercetarea și dezvoltarea, infrastructura de calcul, extinderea, posibile investiții și achiziții. Această finanțare urmează unei runde de $4 billion din iulie.
Decizia are sens strategic pentru o companie care concurează cu OpenAI, Anthropic și rivali chinezi din ce în ce mai agresivi. Dar subliniază și cât de intensivă în capital a devenit cursa.
Ellie Jiang de la Macquarie a declarat pentru South China Morning Post că banca „încă modelează pierderi până în 2030” pentru Z.ai și MiniMax.
Jiang a afirmat că penuria Chinei de resurse avansate de calcul este de două până la trei ori mai acută decât criza globală, în parte pentru că restricțiile SUA limitează accesul la cele mai avansate procesoare Nvidia.
Veniturile explodează, dar investitorii pun la îndoială valoarea lor
Veniturile Z.ai din prima jumătate a anului au crescut cu 400% până la 953,9 milioane de yuani, în timp ce Macquarie a spus că venitul anual recurent a ajuns la aproximativ $1.6 billion până în august.
Banca estimează că ARR ar putea atinge aproape $3 billion până la sfârșitul anului, peste ținta managementului de aproximativ $2.4 billion.
Aceste cifre sunt excepționale, dar investitorii devin mai puțin dispuși să evalueze fiecare dolar de venit AI la multipli agresivi.
Jefferies a declarat că estimarea ARR a Z.ai a depășit așteptările, dar „sustenabilitatea rămâne discutabilă”, menționând concentrarea clienților, creșterea inegală a ofertei de calcul, costuri scăzute de schimbare și presiune competitivă.
Brokerul a menținut o recomandare de păstrare și a redus obiectivul la HK$1,183.79 de la HK$1,299.80. De asemenea a redus multiplu atribuit afacerii cloud a Z.ai, în ciuda majorării prognozelor de venituri.
Argumentul optimist: Z.ai își cumpără poziție la frontieră
Runda de finanțare poate fi citită și ca muniție, nu ca semn de dificultate.
Modelele GLM ale Z.ai s-au apropiat de performanța de frontieră, în special la programare, iar adoptarea în rândul întreprinderilor chineze și al dezvoltatorilor din străinătate s-a extins.
Goldman Sachs a inițiat acoperirea în această lună cu un obiectiv de HK$1,880, argumentând că utilizarea intensă pentru programare ar putea susține actualizări frecvente ale modelelor și ar consolida poziția în AI pentru companii.
Asta generează o interpretare optimistă a ultimei runde: dezvoltatorii de modele de frontieră care nu securizează suficientă capacitate de calcul riscă să rămână permanent în urmă, ceea ce face rațională cheltuiala masivă în timp ce piața încă se formează.
Vânzările de luni arată că investitorii devin mai selectivi.
Z.ai poate avea într-adevăr nevoie de încă $5 billion pentru a rămâne competitivă. Dar acționarii au nevoie și de dovezi că acei bani vor crea marje durabile, nu doar ARR mai mare și o altă cerință de finanțare.

Nikkei 225: catalizatori cheie pentru acțiunile din Japonia în această săptămână

Acțiunile Kioxia sunt într-o piață descendentă: de ce ar putea scădea în continuare

De ce indicele KOSPI al Coreei de Sud scade azi (14 sept.)

Micron, Nvidia și AMD în pericol după apelurile Anthropic și OpenAI de a încetini creșterea AI
Cum vor reacționa acțiunile din creditul privat și private equity la majorările Fed?
Nu s-au găsit rezultate
Se încarcă articolele...
Failed to load articles. Please try again.