
Hvorfor Z.ai-aktier faldt over 10% efter kinesisk OpenAI-rival søger yderligere $5 billion
AI-sentiment: 28/100 Bearish
Denne score genereres ved hjælp af AI-drevet analyse af artiklens indhold.

drevet af

Køb de asiatiske AI-'picks-and-shovels' — de virksomheder, der profiterer af fortsatte modeludgifter: TSMC (TSM) og ASML (ASML). Nyhederne understreger, at konkurrencen om forkantsmodeller er kapitalintensiv og begrænset af compute; selv hvis Z.ai's værdiudvikling komprimeres, fortsætter branchen med at bestille chips og litografiudstyr for at udvide kapaciteten. Andenordenseffekt: flere træningskørsler og øget inference-efterspørgsel driver højere udnyttelse og længere capex-cyklusser i hele forsyningskæden.
Nøglerisiko: At Kina/USA-eksportkontroller eller efterspørgselsnedgang kraftigt reducerer ordre af AI-hardware og bryder capex-cyklussen.
Sælg Z.ai (aktien). Opsamlingen på $5B med en 10% rabat plus yderligere $4B i juli skriger af løbende udvanding for at finansiere træning/inferens på forkanten. Selv med 400% omsætningsvækst modellerer Macquarie stadig tab indtil 2030, og Jefferies peger på holdbarhedsproblemer: kundekoncentration, lave skifteomkostninger og konkurrencepres. Markedet prisfastsætter AI-omsætningsmultipler lavere — denne finansiering er katalysatoren, der fastholder det pres.
Nøglerisiko: At Z.ai hurtigt demonstrerer holdbare marginer (en klar vej til vedvarende rentabilitet og lav churn), så udvanding holder op med at være hovedhistorien.
- Z.ai-aktier faldt op til 10,5% i forbindelse med finansiering og bredere AI-udsalgsbevægelser.
- Finansieringen på $5 billion tilføjer likviditet, men sætter aktionærudvanding i fokus.
- Omsætningen steg 400%, mens Macquarie forventer, at tab vil fortsætte ind i 2030.
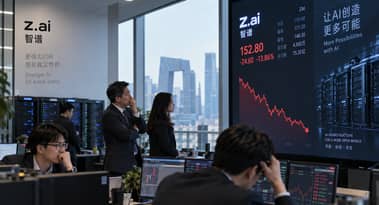
Z.ai-aktier faldt mere end 10% mandag, efter at den kinesiske udvikler af kunstig intelligens gennemførte endnu en finansieringsrunde på $5 billion, hvilket tvang investorer til at konfrontere omkostningerne ved at konkurrere på forkanten.
Det Beijing-baserede selskab, tidligere kendt som Zhipu AI, rejste omkring $2 billion via en aktieplacering i Hongkong og cirka $3 billion gennem konvertible obligationer.
De nye aktier blev prissat til HK$714, hvilket svarer til en rabat på 10% i forhold til fredagens lukning på HK$793.
Faldet var ikke udelukkende selskabsspecifikt. Asiatiske AI-aktier blev også solgt kraftigt mandag, efter ledende branchechefer opfordrede til en langsommere udviklingstakt af modeller på grund af sikkerhedsbekymringer.
Endnu en $5 billion-finansiering sætter udvanding tilbage i fokus
Z.ai udstedte 21.97 million nye Hongkong-aktier og solgte konvertible nulkuponobligationer for 20.14 milliarder yuan med forfald i september 2027.
Selskabet oplyste, at provenuet vil finansiere forskning og udvikling, compute-infrastruktur, ekspansion samt mulige investeringer og opkøb. Finansieringen følger en anden $4 billion-indsprøjtning i juli.
Det giver strategisk mening for et selskab, der konkurrerer med OpenAI, Anthropic og stadigt mere aggressive kinesiske rivaler. Men det understreger også, hvor kapitalintensiv kapløbet er blevet.
Ellie Jiang fra Macquarie fortalte South China Morning Post, at banken "stadig modellerer tab indtil 2030" for Z.ai og MiniMax.
Jiang sagde, at Kinas mangel på avanceret compute er to til tre gange mere akut end den globale knaphed, dels fordi amerikanske restriktioner begrænser adgangen til Nvidias mest avancerede processorer.
Omsætningen eksploderer, men investorer stiller spørgsmål ved dens værdi
Z.ai's omsætning i første halvår steg 400% til 953.9 million yuan, mens Macquarie sagde, at annual recurring revenue var nået til omkring $1.6 billion i august.
Banken forventer, at ARR kan nærme sig $3 billion ved årets udgang, over ledelsens cirka $2.4 billion-mål.
De tal er bemærkelsesværdige, men investorer er mindre villige til at tillægge hver dollar AI-omsætning aggressive multipler.
Jefferies sagde, at Z.ai's ARR-vejledning overgik forventningerne, men at dens "holdbarhed stadig er tvivlsom", idet de pegede på kundekoncentration, ujævn vækst i compute-tilbuddet, lave skifteomkostninger og konkurrencepres.
Brokeren fastholdt en Hold-anbefaling og sænkede sit kursmål til HK$1,183.79 fra HK$1,299.80. Den reducerede også den multiple, der er tildelt Z.ai's cloud-forretning, på trods af at de hævede omsætningsforventningerne.
Bullcaset er, at Z.ai køber sig ind på forkanten
Finansieringen kan også læses som ammunition snarere end som tegn på nød.
Z.ai's GLM-modeller er rykket tættere på præstationer på forkanten, særligt inden for kodning, samtidig med at adoptionen blandt kinesiske virksomheder og udenlandske udviklere er vokset.
Goldman Sachs indledte dækning denne måned med et kursmål på HK$1,880 og argumenterede for, at Z.ai's stærke brug inden for kodning kan understøtte hyppige modelopgraderinger og styrke dets position inden for enterprise-AI.
Det skaber en optimistisk fortolkning af den seneste finansiering: udviklere af modeller på forkanten, der ikke sikrer tilstrækkelig compute, risikerer at sakke permanent bagud, hvilket gør store investeringer rationelle, mens markedet stadig formas.
Mandagens udsalg viser, at investorer bliver mere selektive.
Z.ai kan reelt have brug for yderligere $5 billion for at forblive konkurrencedygtig. Men aktionærer har også brug for bevis for, at disse milliarder vil skabe varige marginer frem for blot højere ARR og endnu et finansieringsbehov.

Udsigt for Nikkei 225: Topkatalysatorer for japanske aktier denne uge

Kioxia-aktien er i bjørnemarked – derfor kan den snart falde yderligere

Hovedårsager til, at Sydkoreas KOSPI-indeks falder i dag (14. sept.)

Micron, Nvidia og AMD i risiko efter Anthropic og OpenAI opfordrer til at bremse AI‑vækst
Hvordan vil aktier inden for privat kredit og equity reagere på rentehævninger fra Fed?
Ingen resultater fundet
Indlæser artikler...
Failed to load articles. Please try again.