
Bessent zeznaje przed Kongresem, gdy rentowności obligacji osiągają 3-letnie maksimum
Sentyment AI: 18/100 Niedźwiedzi
Ten wynik jest generowany na podstawie analizy treści artykułu napędzanej sztuczną inteligencją.

Wspierane przez

Kup USO (lub XLE jako czystszy koszyk). Ropa powyżej 100 USD i benzyna/olej napędowy na wieloletnich maksimach napędzają CPI i osłabiają nadzieje na cięcia stóp. Nawet jeśli rynek „wie” o ryzyku związanym z Iranem, dane z artykułu pokazują trwające przelewanie się kosztów na konsumentów, co wspiera utrzymanie siły na rynku energii.
Kluczowe ryzyko: Szybka deeskalacja konfliktu w Iranie lub znaczący wzrost podaży, który obniżyłby cenę ropy poniżej 100 USD i odwrócił impuls inflacyjny.
Sprzedaj iShares 20+ Year Treasury Bond ETF (TLT) i/lub zajmij krótką pozycję na futures na 10-letnie obligacje skarbowe. Artykuł wskazuje, że rentowność 10Y jest znowu w pobliżu/powyżej 5%, a wykupy przez Departament Skarbu były zbyt małe i prawdopodobnie dały inwestorom sygnał, że „Departament Skarbu się martwi”, co może utrzymywać rentowności na podwyższonym poziomie. Przy deficytach wynoszących około dwukrotności celu (~2x) i stopach hipotecznych bliskich 7% ścieżka o najmniejszym oporze prowadzi do utrzymania wyższych rentowności przez dłuższy czas.
Kluczowe ryzyko: Wiarygodne przejście do redukcji deficytu (lub gwałtowny spadek inflacji), które zmusi Fed do obniżek i doprowadzi do spadku rentowności 10Y istotnie poniżej 4%.
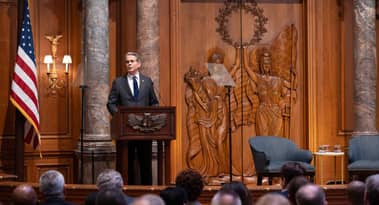
- Sekretarz Skarbu Scott Bessent zeznaje we wtorek przed Komisją ds. Usług Finansowych Izby Reprezentantów.
- Przesłuchanie odbywa się kilka dni po tym, jak rentowność 10-letnich obligacji skarbowych chwilowo osiągnęła 5%, najwyżej od 2023 r.
- Własne starania Bessenta, aby obniżyć rentowności przez potrojenie wykupów obligacji skarbowych, nie powiodły się w obniżeniu stóp.
Sekretarz Skarbu Scott Bessent zeznaje we wtorek przed Komisją ds. Usług Finansowych Izby Reprezentantów podczas swojego corocznego przesłuchania.
Posiedzenie formalnie dotyczy nadzoru nad Międzynarodowym Funduszem Walutowym, ale ustawodawcy prawdopodobnie będą naciskać na niego w sprawie inflacji, cen energii, stóp procentowych i długu publicznego.
W przygotowanych uwagach uzyskanych przez CNBC Bessent zamierza podkreślić to, co nazywa sukcesem sankcji nałożonych na Iran.
Wskaże też wzrosty płac wśród pracowników o niższych dochodach.
Jak ma powiedzieć, ponad 64 miliony zeznań podatkowych skorzystało z obniżki podatków wprowadzonej w zeszłym roku.
Rosnące koszty prawdopodobnie zdominują pytania
Ceny ropy wzrosły powyżej 100 USD za baryłkę w miarę eskalacji konfliktu w Iranie.
Benzyna teraz kosztuje średnio 4,32 USD za galon w USA, o 1,14 USD więcej niż rok temu, według AAA.
Olej napędowy kosztuje 6,23 USD za galon, o 2,54 USD więcej w tym samym okresie.
Wskaźnik cen konsumpcyjnych (CPI) wzrósł o 3,4% w porównaniu z rokiem temu, co skłoniło inwestorów do oczekiwania, że Rezerwa Federalna podniesie stopy procentowe.
Prezydent Trump publicznie opowiada się za przeciwnym podejściem, wzywając do obniżek stóp.
Bessent jest od dawna przyjacielem przewodniczącego Fed Kevina Warsha i spotyka się z nim co tydzień.
Dług publiczny przekroczył 40 bilionów USD, a deficyty budżetowe wynoszą w przybliżeniu około dwukrotności celu 3% PKB, który Bessent i Trump obiecywali.
Zakład Bessenta na rynku obligacji nie przyniósł efektu
Po objęciu urzędu Bessent mówił, że chce doprowadzić rentowność 10-letnich obligacji skarbowych poniżej 4%.
Zamiast tego rentowność chwilowo osiągnęła 5% w poniedziałek, najwyższy poziom od trzech lat.
W zeszłym miesiącu, gdy rentowności rosły, Bessent potroił skalę programu wykupu obligacji skarbowych, aby spróbować je obniżyć.
Rentowności są obecnie wyższe niż przed jego działaniem.
Ekonomiści mówią, że ruch ten przyniósł odwrotny skutek: zamiast uspokoić rynek obligacji, sygnalizował inwestorom, że sam Departament Skarbu obawia się rosnących stóp, co wypchnęło rentowności jeszcze wyżej.
Krytycy wskazują na głębszy problem.
Wykupy, które obiecał Bessent, opiewają na około 6 mld USD, co jest niewielką kwotą w porównaniu z rynkiem obligacji skarbowych wartym 32 biliony USD.
Legendarny inwestor Stanley Druckenmiller, mentor Bessenta, ostrzegł, że sztuczne tłumienie rentowności przyniesie odwrotny skutek.
Ekonomiści z całego spektrum politycznego twierdzą, że prawdziwym problemem jest sam deficyt federalny, a nie awaria rynku, którą Departament Skarbu mógłby naprawić poprzez wykupy.
W przeciwieństwie do Rezerwy Federalnej, która może tworzyć pieniądz w celu uspokojenia rynków w czasie kryzysu, Departament Skarbu nie ma takiego uprawnienia.
To sprawia, że Bessent próbuje zarządzać problemem narzędziami, które — zdaniem krytyków — nigdy nie były do tego przeznaczone.
Co nadal przemawia na korzyść Bessenta
Mimo krytyki gospodarka w szerszym ujęciu wykazuje pewne oznaki siły.
S&P 500 wzrósł o około 27% od objęcia urzędu przez Trumpa, a stopa bezrobocia wynosi 4,1%.
W przygotowanym zeznaniu Bessenta wskazano, że płace w dolnych 25% zarabiających rosły szybciej niż u najwyżej zarabiających.
Mimo to stopy hipoteczne, które podążają za rentownością 10-letnich obligacji, zbliżyły się do 7% po raz pierwszy od czerwca 2025 r.
To stawia Bessenta przed przesłuchaniem, na którym dominować mogą pytania o rosnące koszty zaciągania długu, a nie o jego deklarowane sukcesy.
TLT spada, napływy rosną, gdy rentowności obligacji USA szybują
Rentowność 10-letnich obligacji USA przekracza 5% przed decyzją Fed
Alexander Lis (SDV): dlaczego debasement jest bardziej złożony, niż się wydaje
Fundusz majątkowy Norwegii o wartości $2.3 trillion może zmniejszyć posiadania obligacji USA o $75B
Dlaczego rentowności obligacji skarbowych USA spadają po globalnej wyprzedaży?
Nie znaleziono wyników
Ładowanie artykułów...
Failed to load articles. Please try again.