
Z.ai hisseleri %10’dan fazla düştü — Çinli OpenAI rakibi 5 milyar dolar daha arıyor
Yapay zeka sentimenti: 28/100 Ayı
Bu puan, makalenin içeriğinin yapay zekâ destekli analiziyle oluşturulur.

altyapısıyla

Süregelen model harcamalarından fayda sağlayacak Asya yapay zekâ "kazma-kürek" tedarikçilerini satın alın: TSMC (TSM) ve ASML (ASML). Haber, öncü rekabetin sermaye yoğun ve hesaplama tarafından sınırlı olduğunu vurguluyor; Z.ai’nin değerlemesi daralsa bile sektör kapasiteyi genişletmek için çip ve litografi sipariş etmeye devam ediyor. İkincil etki: daha fazla eğitim ve çıkarım çalışması, tedarik zinciri genelinde daha yüksek kullanım oranları ve daha uzun sermaye harcaması döngüleri getirir.
Temel risk: Çin/ABD ihracat kontrolleri veya talep yıkımı, yapay zekâ donanımı siparişlerini keskin şekilde azaltır ve sermaye harcaması döngüsünü kırar.
Z.ai (hisse) için satış önerisi. %10 iskonto ile gerçekleştirilen 5 milyar dolarlık artırımı ve Temmuz’daki ek 4 milyar dolarlık tur, öncü model eğitimi/çıkarımını finanse etmek için süregelen seyrelmeyi açıkça gösteriyor. %400 gelir artışına rağmen Macquarie hâlâ 2030’a kadar zarar modellemeye devam ediyor ve Jefferies sürdürülebilirlik sorunlarına dikkat çekiyor: müşteri yoğunlaşması, hesaplama arzındaki düzensiz büyüme, düşük geçiş maliyetleri ve rekabet baskısı. Piyasa yapay zekâ gelir çarpanlarını aşağı yönlü yeniden fiyatlıyor—bu finansman, bu baskıyı canlı tutan katalizör niteliğinde.
Temel risk: Z.ai hızla kalıcı marjlar kanıtlar (sürdürülebilir kârlılığa net yol ve düşük müşteri kaybı), böylece seyrelme ana hikâye olmaktan çıkabilir.
- Z.ai hisseleri, finansman turu ve yaygın AI satışları arasında %10.5’e kadar geriledi.
- 5 milyar dolarlık finansman nakit sağlıyor ama hissedar seyrelmesini gündeme getiriyor.
- Gelir %400 yükseldi; Macquarie 2030’a kadar zararların devam edeceğini öngörüyor.
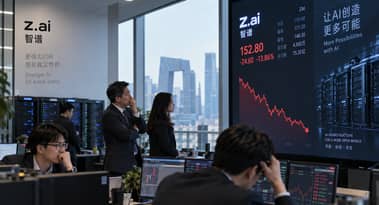
Z.ai hisseleri Pazartesi günü, Çin merkezli yapay zeka geliştiricisinin başka bir 5 milyar dolarlık finansman turunu tamamlamasının ardından %10’dan fazla değer kaybetti; bu durum yatırımcıları rekabetin sınırında kalmanın maliyetiyle yüzleştirdi.
Peiçing merkezli şirket, eski adıyla Zhipu AI, Hong Kong hisse ihracı yoluyla yaklaşık 2 milyar dolar ve dönüştürülebilir tahviller aracılığıyla yaklaşık 3 milyar dolar topladı.
Yeni hisseler HK$714 seviyesinden fiyatlandı; bu, Cuma kapanış değeri olan HK$793’e göre %10 iskonto anlamına geliyor.
Düşüş tamamen şirkete özgü değildi. Asya yapay zeka hisseleri de Pazartesi günü, sektörün önde gelen yöneticilerinin güvenlik endişeleri nedeniyle model geliştirme hızını yavaşlatma çağrısı yapmasının ardından sert bir şekilde satıldı.
Bir diğer 5 milyar dolar artırımı seyrelmeyi tekrar gündeme taşıdı
Z.ai 21.97 milyon yeni Hong Kong hissesi ihraç etti ve Eylül 2027 vadeli sıfır kuponlu 20.14 milyar yuan tutarında dönüştürülebilir tahvil sattı.
Şirket, elde edilen kaynakların araştırma ve geliştirme, hesaplama altyapısı, genişleme, olası yatırımlar ve satın almaları finanse edeceğini söyledi. Bu finansman, Temmuz ayında yapılan başka bir 4 milyar dolarlık turu izliyor.
OpenAI, Anthropic ve gittikçe agresifleşen Çinli rakiplerle rekabet eden bir şirket için bu stratejik açıdan mantıklı. Ancak aynı zamanda yarışı ne kadar sermaye yoğun hale geldiğini de gözler önüne seriyor.
Macquarie’den Ellie Jiang South China Morning Post’a, bankanın Z.ai ve MiniMax için “2030’a kadar zarar etmeyi modellemeye devam ettiğini” söyledi.
Jiang, Çin’in ileri seviye hesaplama eksikliğinin küresel sıkıntıya göre iki ila üç kat daha belirgin olduğunu; bunun kısmen ABD kısıtlamalarının Nvidia’nın en gelişmiş işlemcilerine erişimi sınırlamasından kaynaklandığını belirtti.
Gelir patlıyor, ama yatırımcılar değerini sorguluyor
Z.ai’nin ilk yarı geliri %400 artışla 953.9 milyon yuana yükseldi, Macquarie ise yıllık tekrarlayan gelirin Ağustos itibarıyla yaklaşık 1.6 milyar dolara ulaştığını söyledi.
Banka, ARR’nin yıl sonuna kadar yaklaşık 3 milyar dolara yaklaşabileceğini; yönetimin yaklaşık 2.4 milyar dolarlık hedefinin üzerinde olduğunu öngörüyor.
Bu rakamlar olağanüstü, ancak yatırımcılar artık yapay zekâ gelirinin her dolarını agresif çarpanlarla değerlemeye daha az istekli.
Jefferies, Z.ai’nin ARR rehberliğinin beklentileri aştığını ancak “sürdürülebilirliğinin şüpheli” olduğunu belirterek müşteri yoğunlaşması, hesaplama arzındaki düzensiz büyüme, düşük geçiş maliyetleri ve rekabet baskısını gerekçe gösterdi.
Aracı kurum, Hold (TUT) notunu korudu ve hedef fiyatını HK$1,299.80’den HK$1,183.79’a düşürdü. Gelir tahminlerini yükseltmesine rağmen Z.ai’nin bulut işine atanan çarpanı azalttı.
Boğa senaryosu: Z.ai kendini en ileri düzeye satın alıyor
Bu finansman, sıkıntı yerine bir cephane toplama olarak da okunabilir.
Z.ai’nin GLM modelleri, özellikle kodlama alanında, en ileri performansa daha da yaklaştı ve Çinli işletmeler ile yurtdışı geliştiriciler arasında benimsenme genişledi.
Goldman Sachs bu ay HK$1,880 hedef fiyatla takip başlattı; güçlü kodlama kullanımının sık model yükseltmelerini sürdürebileceğini ve Z.ai’nin kurumsal yapay zekâ konumunu güçlendirebileceğini savundu.
Bu, son artırımı yükselişçi bir şekilde yorumlamayı mümkün kılıyor: yeterli hesaplama gücünü sağlayamayan öncü model geliştiricileri kalıcı olarak geride kalma riskiyle karşı karşıya; piyasa hâlâ oluşurken ağır harcama yapmak rasyonel hale geliyor.
Pazartesi günkü satış dalgası, yatırımcıların daha seçici hale geldiğini gösteriyor.
Z.ai rekabetçi kalmak için gerçekten de 5 milyar dolara daha ihtiyaç duyuyor olabilir. Ancak hissedarların, bu milyarların sadece daha yüksek ARR ve yeni bir finansman ihtiyacı yaratmak yerine kalıcı marjlar oluşturacağına dair kanıta da ihtiyacı var.

Nikkei 225 Endeksi görünümü: Bu hafta Japon hisseleri için başlıca tetikleyiciler

Kioxia hisseleri ayı piyasasında: yakında daha da düşebilir

Güney Kore KOSPI Endeksi'nin bugün düşmesinin başlıca nedenleri (14 Eyl)

Anthropic ve OpenAI’nin yavaşlatma çağrısı Micron, Nvidia, AMD hisselerini riske soktu
Özel kredi ve öz sermaye hisseleri Fed faiz artırımlarına nasıl tepki verir?
Sonuç bulunamadı
Makaleler yükleniyor...
Failed to load articles. Please try again.