
SanDisk-Aktie droht starker Einbruch – Warnsignale
KI-Sentiment: 35/100 Bärisch
Diese Bewertung wird durch eine KI-gestützte Analyse des Artikelinhalts erzeugt.

Unterstützt von

Kauf von SanDisk (SNDK) in Erwartung einer Erholung in den Bereich der Nackenlinie bei $1,420. Die im Artikel beschriebenen Fundamentaldaten bilden das Fundament: Umsatz und Gewinne steigen aufgrund der KI-Nachfrage stark, langfristige Kundenverträge dämpfen Preisschwankungen, und die Aktie notiert zu einem niedrigen erwarteten KGV (~7). Sollte der technische Ausbruch größtenteils ein Shakeout sein, greifen Käufer in der Nähe der Nackenlinie und früherer Unterstützungen ein.
Kernrisiko: Der Ausbruch setzt sich durch etwa $1,415 fort und entwickelt sich zu einem anhaltenden Abwärtstrend, sodass die „KI-Abfederung“ den Ausverkauf nicht stoppt.
Leerverkauf von SanDisk (SNDK). Das Chartbild signalisiert ein Doppeltop (bei etwa $1,805) mit einer Nackenlinie nahe $1,415 und einen aufsteigenden Keil, der typischerweise bärisch ausbricht, wenn die Linien zusammenlaufen. RSI und MACD drehen nach unten, sodass die Dynamik voraussichtlich Verkäufer in Richtung des Nackenlinienziels bei $1,420 treibt. Die Fundamentaldaten mögen stark sein, doch das Marktgeschehen bestimmt weiterhin die nächste Kursbewegung.
Kernrisiko: SNDK durchbricht und hält über $1,805, wodurch sich das Momentum umkehrt und die Abwärtsprojektion aus Doppeltop/aufsteigendem Keil hinfällig wird.
- Die SanDisk-Aktie hat ein Doppeltop und einen aufsteigenden Keil ausgebildet.
- Diese Muster deuten darauf hin, dass die Aktie bald fallen könnte.
- Die Fundamentaldaten sind stark: das Umsatzwachstum hält an.
Die SanDisk-Aktie steht weiterhin unter starkem Druck, da die jüngste Rallye wegen Gewinnmitnahmen ins Stocken geraten ist. SNDK fiel auf $1,565 und liegt damit mehr als 33 % unter dem diesjährigen Höchststand. Dieser Rückzug könnte sich kurzfristig fortsetzen, da sich bärische Chartmuster ausbilden.
SanDisk-Aktie bildet bärische Muster
Das Tageschart zeigt, dass die SNDK-Aktie in den letzten Tagen nachgegeben hat, und dieser Ausverkauf könnte in den kommenden Tagen anhalten. Sie hat ein Doppeltop bei $1,805 und eine Nackenlinie bei $1,415 ausgebildet. Eine Doppeltop-Formation führt häufig im Zeitverlauf zu weiteren Kursverlusten.
Ein genauerer Blick zeigt, dass sich zudem ein aufsteigender Keil gebildet hat, bestehend aus zwei ansteigenden und konvergierenden Trendlinien. Dieses Muster führt typischerweise zu einem bärischen Ausbruch, wenn die beiden Linien zusammenlaufen.
Der Relative Strength Index (RSI) und der MACD haben in den vergangenen Tagen weiter nachgegeben. Daher ist das wahrscheinlichste Szenario, dass die Aktie weiter fällt, wobei Verkäufer das Nackenlinienziel bei $1,420 anpeilen. Ein Anstieg über das Doppeltop-Niveau von $1,805 würde den bullischen Ausblick entkräften.
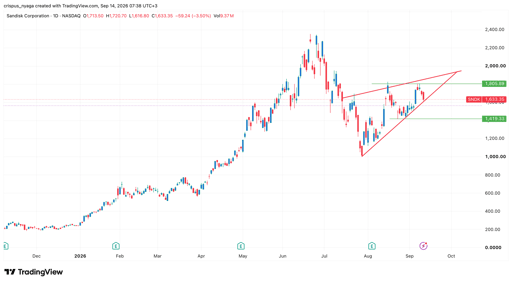
SNDK stock chart | Source: TradingView
SanDisks Geschäft floriert
Während SanDisk technisch riskante Signale zeigt, deuten die Fundamentaldaten darauf hin, dass das Geschäft des Unternehmens angesichts des anhaltenden KI-Booms floriert.
Die jüngsten Ergebnisse zeigten, dass Umsatz und Gewinne des Unternehmens stark anziehen. Der Umsatz im Juni-Quartal stieg um 372 % auf $9 Milliarden. Dieser Umsatz lag deutlich über dem des letzten Geschäftsjahres, ein Hinweis darauf, dass sich das Wachstum beschleunigt.
Ein Blick auf die Schätzungen zeigt, dass ein weiterer Anstieg erwartet wird. Die Durchschnittsschätzung geht davon aus, dass der Jahresumsatz in diesem Jahr über $48.9 billion liegen und im nächsten Jahr $57 billion erreichen wird. Wahrscheinlich werden die tatsächlichen Zahlen höher ausfallen als die Analystenerwartungen.
Auch die Gewinne steigen, wobei der Gewinn je Aktie voraussichtlich in diesem Jahr $214 erreichen wird gegenüber $70.8 im vergangenen Jahr. Im Folgejahr wird ein Gewinn von $264 je Aktie erwartet.
Vor allem hat SanDisk Schritte unternommen, um sein Geschäft gegen die Zyklik der Speicherbranche abzusichern. Dazu schloss das Unternehmen langfristige Verträge mit einigen der größten Kunden ab. Diese Vereinbarungen legen Mindest- und Höchstpreise fest. Selbst bei konservativer Betrachtung schätzt das Unternehmen, dass diese Verträge über $90 billion einbringen werden.
Gleichzeitig wird SanDisk zu einem der attraktivsten Multiples in den US-Unternehmen gehandelt. Das erwartete Kurs-Gewinn-Verhältnis (Forward P/E) liegt bei nur 7 und damit deutlich unter dem anderer Unternehmen wie Nvidia und Micron.
Die Kombination aus starkem Umsatz- und Gewinnwachstum und der Bewertung erklärt, warum Analysten für die Aktie optimistisch sind. Die durchschnittliche Analystenschätzung liegt bei $2,125 und damit deutlich über dem aktuellen Kurs von $1,633. Zu den Analysten, die einen Kursanstieg erwarten, gehören Experten von Citigroup, Susquehanna, Bank of America und Cantor Fitzgerald.
Das größte Risiko für das Unternehmen wäre eine Abschwächung der KI-Branche. Zudem bestehen die oben beschriebenen technischen Risiken.

IREN, Nebius, CoreWeave: Warum diese Neocloud-Aktien fallen
Arm-Aktie fällt 7%: KI-Abverkauf und Bewertungsrisiken belasten Chipdesigner

VOO & Chill: Was treibt den unaufhaltsamen Lauf des S&P 500-ETFs?

RUM Group steigt nach $13.7 billion Anthropic-Deal – halten die Gewinne?

3 unterschätzte Aktien, die bei einem Fed‑Zinsschritt diese Woche steigen könnten
Keine Ergebnisse gefunden
Artikel werden geladen...
Failed to load articles. Please try again.