
L'action SanDisk menacée d'une chute brutale par des signes inquiétants
Sentiment IA : 35/100 Baissier
Ce score est généré à partir d’une analyse par IA du contenu de l’article.

propulsé par

Acheter SanDisk (SNDK) en vue d'un rebond vers la zone de la ligne de cou à $1,420. Les fondamentaux présentés dans l'article constituent un plancher : chiffre d'affaires et bénéfices explosent sous l'effet de la demande en IA, des contrats clients à long terme amortissent les prix, et le titre se traite à un faible multiple forward (~7). Si la cassure technique n'est qu'un dégagement, les acheteurs interviennent près de la ligne de cou et des supports antérieurs.
Risque clé : La cassure se poursuit sous ~ $1,415 et se transforme en tendance baissière soutenue, ce qui signifie que le « coussin » lié à l'IA ne stoppe pas la vente.
Vendre à découvert SanDisk (SNDK). Le graphique affiche un double sommet (autour de $1,805) avec une ligne de cou près de $1,415 et une configuration en biseau ascendant qui se solde typiquement par une cassure baissière à l'approche de la convergence des lignes. Le RSI et le MACD s'infléchissent, de sorte que la dynamique devrait pousser les vendeurs vers l'objectif de la ligne de cou à $1,420. Les fondamentaux peuvent être solides, mais la dynamique des cours dicte encore la prochaine phase.
Risque clé : Si SNDK casse et se maintient au‑dessus de $1,805, la dynamique se retournerait et invaliderait le scénario baissier issu du double sommet / du biseau ascendant.
- Le titre SanDisk a formé un double sommet et un biseau ascendant.
- Ces configurations laissent présager une baisse prochaine du titre.
- Ses fondamentaux sont solides alors que la croissance de son chiffre d'affaires se poursuit.
Le titre SanDisk reste sous forte pression alors que le récent rallye marque une pause, les investisseurs prenant des bénéfices. SNDK est tombé à $1,565, en baisse de plus de 33% par rapport à son plus haut de l'année. Ce repli pourrait se poursuivre à court terme alors que se forment des configurations graphiques baissières.
Le titre SanDisk a formé plusieurs configurations baissières
Le graphique journalier montre que l'action SNDK a reculé ces derniers jours, et cette vague de ventes pourrait se prolonger dans les prochains jours. Elle a formé une figure en double sommet à $1,805 et une ligne de cou à $1,415. Une figure en double sommet conduit souvent à de nouvelles baisses au fil du temps.
Un examen plus approfondi montre qu'elle a formé un biseau ascendant, composé de deux droites de tendance ascendantes et convergentes. Cette configuration mène normalement à une cassure baissière lorsque les deux lignes sont sur le point de converger.
Le RSI (Relative Strength Index) et le MACD ont continué de baisser ces derniers jours. Par conséquent, le scénario le plus probable est une poursuite de la baisse, les vendeurs ciblant l'objectif de la ligne de cou du double sommet à $1,420. Une remontée au-dessus du niveau du double sommet à $1,805 invaliderait le scénario haussier.
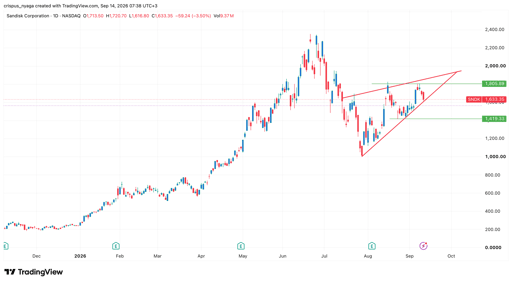
Graphique du cours SNDK | Source : TradingView
L'activité de SanDisk prospère
Alors que les indicateurs techniques de SanDisk sont risqués, ses fondamentaux suggèrent que l'activité de l'entreprise prospère dans le sillage de l'essor de l'intelligence artificielle.
Les résultats les plus récents montrent que le chiffre d'affaires et les bénéfices de la société sont en forte hausse. Son chiffre d'affaires au trimestre de juin a bondi de 372% pour atteindre $9 billion. Ce revenu est bien supérieur à ce qu'elle réalisait l'exercice précédent, signe que sa croissance s'accélère.
Les prévisions montrent que la société devrait continuer de croître. L'estimation moyenne prévoit que son chiffre d'affaires annuel dépassera $48.9 billion cette année, puis atteindra $57 billion l'année suivante. Il est probable que les chiffres réels de l'entreprise seront supérieurs aux attentes des analystes.
Ses bénéfices sont également en forte hausse, le bénéfice par action devant atteindre $214 cette année contre $70.8 l'an dernier. Il devrait ensuite s'établir à $264 par action l'année suivante.
Surtout, SanDisk a cherché à protéger son activité contre la cyclicité du secteur de la mémoire. Elle l'a fait en signant des accords à long terme avec certains des plus gros clients. Ces accords fixent un plancher et un plafond pour les prix. En se concentrant sur le bas de la fourchette, la société estime que ces contrats lui rapporteront plus de $90 billion.
Parallèlement, SanDisk se négocie à l'un des meilleurs multiples aux États-Unis. Il affiche un ratio cours/bénéfices anticipé (forward P/E) d'à peine 7, bien inférieur à celui d'autres sociétés, y compris des noms populaires comme Nvidia et Micron.
La combinaison d'une forte croissance du chiffre d'affaires et de la rentabilité et d'une valorisation attrayante explique pourquoi les analystes sont optimistes sur le titre. L'estimation moyenne parmi les analystes est de $2,125, bien supérieure au cours actuel de $1,633. Parmi les principaux analystes qui anticipent une hausse figurent Citigroup, Susquehanna, Bank of America et Cantor Fitzgerald.
Le principal risque pour la société est un ralentissement de l'industrie de l'IA. Elle est également exposée aux risques techniques mentionnés ci‑dessus.

IREN, Nebius, CoreWeave : pourquoi ces actions neocloud reculent
Arm chute de 7 % — vente liée à l'IA et risques de valorisation pèsent

VOO & Chill : qu'est-ce qui alimente la course effrénée de l'ETF S&P 500 ?

RUM Group bondit après un accord Anthropic à 13,7 milliards $ : les gains tiendront-ils ?

Ces 3 actions discrètes pourraient grimper si la Fed relève ses taux cette semaine
Aucun résultat trouvé
Chargement des articles...
Failed to load articles. Please try again.