
Bessent entendu au Congrès alors que les rendements obligataires atteignent un pic sur 3 ans
Sentiment IA : 18/100 Baissier
Ce score est généré à partir d’une analyse par IA du contenu de l’article.

propulsé par

Acheter USO (ou XLE pour un panier plus propre). Le pétrole au‑dessus de $100 et l'essence/le diesel à des niveaux pluriannuels alimentent l'IPC et fragilisent les espoirs de baisses de taux. Même si le marché « sait » que le risque iranien existe, les données de l'article montrent un transfert continu vers les coûts des consommateurs, ce qui soutient une vigueur durable du secteur énergétique.
Risque clé : Une désescalade rapide du conflit iranien ou une forte hausse de l'offre qui ferait chuter le pétrole sous $100 et inverserait l'impulsion inflationniste.
Vendre l'iShares 20+ Year Treasury Bond ETF (TLT) et/ou vendre à découvert des contrats à terme sur le Treasury à 10 ans. L'article indique que le rendement 10Y est de nouveau proche/au‑dessus de 5% et que les rachats du Trésor étaient trop modestes et ont probablement signalé « le Trésor est inquiet », ce qui peut maintenir les rendements élevés. Avec des déficits courant ~2x l'objectif et des taux hypothécaires proches de 7%, la trajectoire de moindre résistance est des rendements plus élevés sur une période prolongée.
Risque clé : Un changement crédible vers la réduction du déficit (ou une forte baisse de l'inflation) qui contraint la Fed à baisser ses taux et fait redescendre le rendement 10Y bien en dessous de 4%.
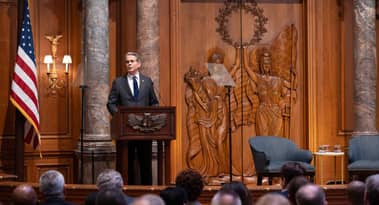
- Le secrétaire au Trésor Scott Bessent témoigne devant la commission des services financiers de la Chambre des représentants mardi.
- L'audition intervient quelques jours après que le rendement du Treasury à 10 ans a brièvement touché 5%, son plus haut depuis 2023.
- La tentative de Bessent de faire baisser les rendements, en triplant les rachats d'obligations du Trésor, n'a pas réussi à réduire les taux.
Le secrétaire au Trésor Scott Bessent comparaît devant la commission des services financiers de la Chambre des représentants mardi pour son témoignage annuel.
L'audition porte officiellement sur la supervision du Fonds monétaire international (FMI), mais les législateurs devraient l'interroger sur l'inflation, les prix de l'énergie, les taux d'intérêt et la dette nationale.
Dans des déclarations préparées obtenues par CNBC, Bessent prévoit de mettre en avant ce qu'il appelle le succès des sanctions contre l'Iran.
Il soulignera également les gains salariaux pour les travailleurs à faibles revenus.
Il indiquera que plus de 64 millions de déclarations de revenus ont bénéficié d'une réduction d'impôt votée l'an dernier.
La hausse des coûts devrait dominer les questions
Les prix du pétrole ont dépassé $100 le baril alors que le conflit en Iran s'est intensifié.
L'essence coûte en moyenne $4.32 le gallon aux États-Unis, en hausse de $1.14 par rapport à il y a un an, selon l'AAA.
Le diesel est à $6.23 le gallon, en hausse de $2.54 sur la même période.
L'indice des prix à la consommation est en hausse de 3.4% sur un an, ce qui a poussé les investisseurs à parier sur une hausse des taux par la Réserve fédérale.
Le président Trump a publiquement plaidé pour le contraire, appelant à des baisses de taux.
Bessent est un ami de longue date du président de la Fed, Kevin Warsh, et le rencontre chaque semaine.
La dette nationale a dépassé $40 trillion, et les déficits budgétaires tournent à peu près au double de l'objectif de 3% du PIB que Bessent et Trump avaient promis.
Le pari de Bessent sur le marché obligataire n'a pas payé
À sa prise de fonction, Bessent avait déclaré vouloir faire baisser le rendement du Treasury à 10 ans sous 4%.
Au lieu de cela, le rendement a brièvement touché 5% lundi, son plus haut niveau en trois ans.
Le mois dernier, alors que les rendements grimpaient, Bessent a triplé la taille du programme de rachat d'obligations du Trésor pour tenter de les faire baisser.
Les rendements sont aujourd'hui plus élevés qu'avant son intervention.
Les économistes estiment que la mesure s'est en réalité retournée contre eux : au lieu d'apaiser le marché obligataire, elle a signalé aux investisseurs que le Trésor lui‑même s'inquiétait de la hausse des taux, ce qui a poussé les rendements encore plus haut.
Les critiques évoquent un problème plus profond.
Les rachats promis par Bessent s'élèvent à environ $6 billion, une petite somme à côté du marché des obligations du Trésor de $32 trillion.
Le légendaire investisseur Stanley Druckenmiller, mentor de Bessent, a averti que faire baisser artificiellement les rendements se retournerait contre eux.
Des économistes de tous bords soutiennent que le vrai problème est le déficit fédéral lui‑même, et non une défaillance de marché que le Trésor pourrait corriger par des rachats.
Contrairement à la Réserve fédérale, qui peut créer de la monnaie pour calmer les marchés en période de crise, le Trésor ne dispose pas d'un tel pouvoir.
Cela laisse Bessent tenter de gérer un problème avec des outils qui, selon les critiques, n'ont jamais été conçus pour cette mission.
Ce qui joue encore en faveur de Bessent
Malgré les critiques, l'économie globale montre une certaine vigueur.
Le S&P 500 a progressé d'environ 27% depuis l'entrée en fonction de Trump, et le chômage est à 4.1%.
Le témoignage préparé de Bessent note que les salaires des 25% les plus bas ont augmenté plus rapidement que ceux des plus hauts revenus.
Toutefois, les taux hypothécaires, qui évoluent avec le rendement à 10 ans, se sont approchés de 7% pour la première fois depuis juin 2025.
Cela place Bessent face à une audition où la hausse du coût de l'emprunt, plutôt que ses succès annoncés, pourrait dominer les questions.
TLT en repli, flux entrants en hausse alors que les rendements du Trésor US montent
Rendement US à 10 ans franchit 5% alors que les marchés misent sur une hausse de la Fed
Alexander Lis (SDV) : pourquoi le pari de dépréciation monétaire est plus complexe qu'il n'y paraît
Le fonds souverain norvégien de $2.3 trillion pourrait réduire ses avoirs en Treasuries de $75B
Pourquoi les rendements du Trésor baissent-ils après la débâcle obligataire mondiale ?
Aucun résultat trouvé
Chargement des articles...
Failed to load articles. Please try again.